Сравнение с прошлым годом: рост или инфляция?
Оборот вырос на 23 %, но мастерская продала на 10 комплектов мебели меньше, чем в прошлом году. Как правильно сравнивать цифры с прошлым годом: взять тот же период, учесть инфляцию, посмотреть на количество проданного, считать расходы как долю от продаж и отделить разовые статьи.
При высокой инфляции рост оборота в лирах ещё не значит, что вы выросли. Сравнивая с прошлым годом, ставьте рядом одинаковые периоды, сопоставляйте рост с инфляцией, по возможности считайте количество проданного или число покупателей и сравнивайте каждый расход как долю от продаж. Таблицы вашего бухгалтера показывают каждый год в лирах того же года, а в налоговом учёте в 2025, 2026 и 2027 годах инфляционная корректировка тоже не делается; эту поправку вы делаете сами, в уме.
«Рекордный год» Мехмета-усты
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
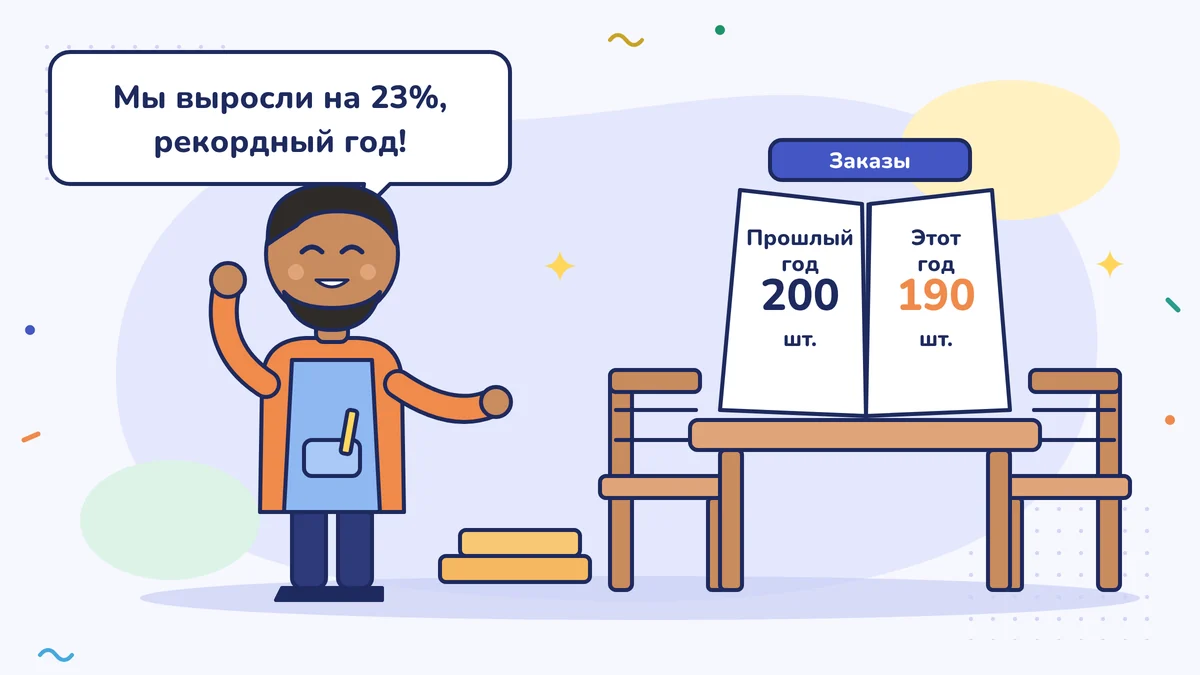
Мехмет-уста (мастер Мехмет) держит мебельную мастерскую: делает и продаёт обеденные гарнитуры. В начале ноября, перед подачей декларации по авансовому налогу (geçici vergi), он получил от лицензированного бухгалтера (mali müşavir) таблицу за январь–сентябрь и сравнил её с тем же периодом прошлого года. Продажи выросли с 4 000 000 лир до 4 940 000 лир. «Мы выросли на 23 %, рекордный год», — сказал он.
Потом он заглянул в журнал заказов в мастерской. В прошлом году за этот период он продал 200 гарнитуров, в этом — 190. Оборот вырос, а работы стало меньше. Как могут быть верны оба факта сразу?
Портной не шьёт пиджак этого года по мерке прошлого. С цифрами то же самое: лира прошлого года — не лира этого года. В этом уроке мы разберём пять шагов, как сравнивать правильно.
1. Поставьте рядом одинаковые периоды
Сравнивать январь–сентябрь со всем прошлым годом — всё равно что взвешивать полбуханки против целой. Сравнивайте девять месяцев с девятью месяцами, декабрь с декабрём. В сезонном деле это ещё важнее: учебный сезон, праздники или свадебный сезон сбиваются в один месяц.
Самый готовый материал для сравнения посреди года — таблицы за периоды, которые ваш бухгалтер и так готовит для авансового налога. В 2026 году авансовый налог платится за четыре периода; таблица за январь–сентябрь готовится для декларации, последний срок подачи которой — 17 ноября 2026 года. Если вы работаете при упрощённом порядке налогообложения (basit usul), авансового налога нет; сравнение вы делаете по собственным записям.
2. Учтите инфляцию
Годовая инфляция (индекс потребительских цен, TÜFE), которую публикует Институт статистики Турции (TÜİK), в декабре 2025 года составляла 30,89 %. По состоянию на сентябрь 2026 года инфляция за последние 12 месяцев — 29,73 % (TÜİK, 5 октября 2026 года). Цифра за весь 2026 год будет объявлена в начале января 2027 года.
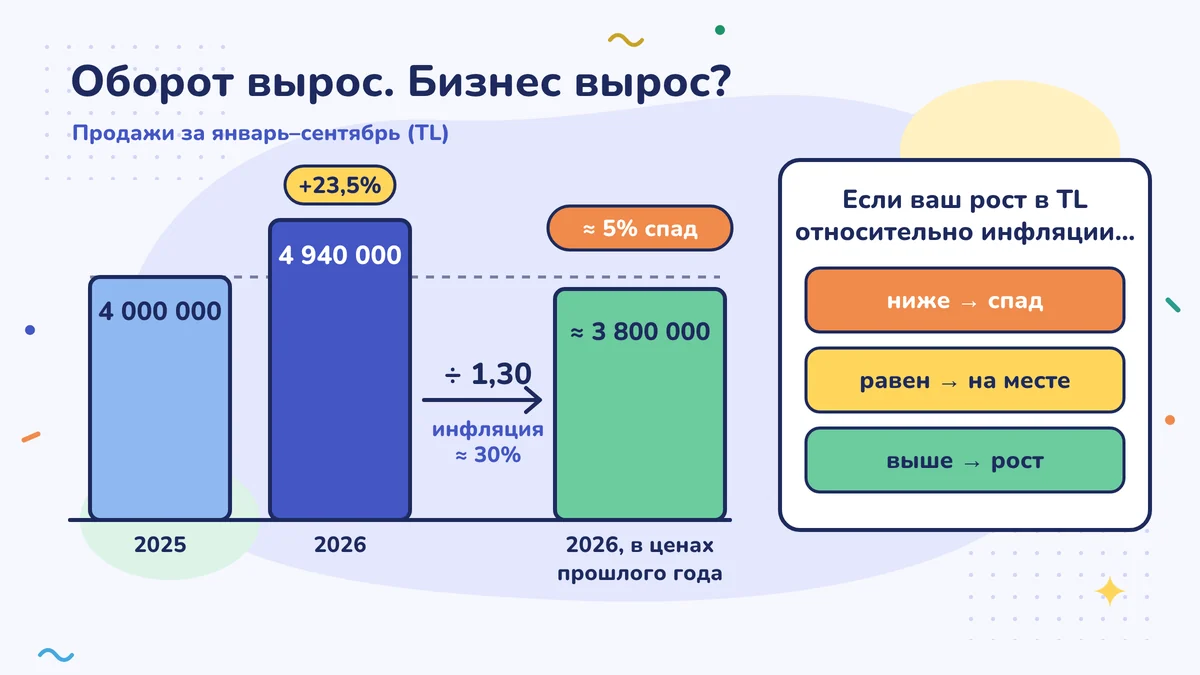
Оборот Мехмета-усты вырос на 23,5 %. Если цены в целом выросли примерно на 30 %, то 4 940 000 лир этого года в деньгах прошлого года стоят около 3 800 000 лир (4 940 000 ÷ 1,30). То есть в реальном выражении оборот мастерской сократился примерно на 5 %.
Правило коротко: если рост в лирах меньше инфляции, вы на самом деле сжимаетесь; если равен — топчетесь на месте; если больше — растёте.
3. Считайте количество и покупателей
Индекс потребительских цен — среднее для всех. Расходы Мехмета-усты на древесину и работу могли расти быстрее или медленнее этого индекса. Поэтому самые чистые показатели — числа, не зависящие от лиры:
- Сколько гарнитуров я продал? 200 → 190.
- Что случилось с моей средней ценой? 20 000 → 26 000 лир, то есть рост на 30 %.
- Скольким покупателям я продал и сколько пришло новых?
В кофейне это число чашек, в парикмахерской — число клиентов, у перевозчика — число рейсов. Если количество падает, а цена растёт ровно настолько, насколько инфляция, то рост оборота — это не рост дела, а рост цен.
4. Сравнивайте расходы как долю от продаж
То, что расходы в лирах растут, естественно. Настоящий вопрос — росли ли они быстрее продаж. Для этого разделите каждую строку на продажи и сравните проценты. Таблица Мехмета-усты за январь–сентябрь:
| Строка | 2025 (TL) | Доля от продаж | 2026 (TL) | Доля от продаж | Рост в TL |
|---|---|---|---|---|---|
| Продажи | 4 000 000 | 100 % | 4 940 000 | 100 % | 23,5 % |
| Материалы | 2 000 000 | 50 % | 2 470 000 | 50 % | 23,5 % |
| Персонал | 1 000 000 | 25 % | 1 350 000 | 27,3 % | 35 % |
| Аренда | 240 000 | 6 % | 360 000 | 7,3 % | 50 % |
| Прочие расходы | 360 000 | 9 % | 420 000 | 8,5 % | 16,7 % |
| Прибыль до налога | 400 000 | 10 % | 340 000 | 6,9 % | −15 % |
Доля материалов в продажах осталась прежней: Мехмет-уста хорошо подстроил цену под рост цен на материалы. Но персонал и аренда выросли быстрее продаж. Итог: прибыль упала на 15 % даже в лирах; если учесть инфляцию, падение ещё больше. «Рекордный год» на самом деле — год, когда маржа прибыли снизилась с 10 до 6,9. Что говорит маржа, вы разбирали в уроке «Маржа прибыли: что говорят валовая и чистая».
5. Отделите разовые статьи
Если в прошлом году вы получили один большой заказ от отеля, а в этом году был ремонт станка или расходы на переезд, запишите их отдельно. Статья, которая не повторится, искажает результат, когда вы сравниваете два года. Спросите бухгалтера: «Есть ли статья в прошлом или этом году, которая не повторится?»
Почему цифры в таблице не показывают инфляцию?
Таблицы, которые готовит ваш бухгалтер, показывают каждый год в лирах того же года; продажи прошлого года они в нынешние деньги не пересчитывают. Когда вы кладёте рядом отчёты о доходах и расходах (gelir tablosu) за два года, разница, которую вы видите, включает и рост цен.
Есть и ещё одно, по части бухгалтерского баланса (bilanço): те, кто ведёт книги по балансовому методу, сделали инфляционную корректировку в конце 2023 и 2024 годов. Временная ст. 37, добавленная в Закон о налоговой процедуре (Vergi Usul Kanunu) Законом № 7571 («Официальная газета» (Resmî Gazete) от 25 декабря 2025 года), гласит, что в отчётные периоды 2025, 2026 и 2027 годов, включая периоды авансового налога, финансовая отчётность в налоговых записях инфляционной корректировке не подлежит. То есть станок, купленный после 2025 года, стоит в балансе в лирах на день покупки; купленное раньше тоже остаётся в скорректированной сумме на конец 2024 года и с тех пор не обновлялось. Единственное исключение из этого правила — те, кто занимается исключительно куплей-продажей и изготовлением обработанного золота и серебра; если вы ювелир, спросите бухгалтера. При методе книги учёта предприятия (işletme hesabı esası) инфляционной корректировки нет и так.
Налоговую сторону этого правила знает ваш бухгалтер. Для вас смысл в том, что при сравнении цифр между годами инфляционную поправку делает не таблица, а вы сами, в уме.
Что сделал Мехмет-уста?
Он записал три заметки: вернуть долю персонала и аренды в продажах назад, спросить покупателей о причине падения количества (цена, конкурент или сезон) и составить прайс-лист на 2027 год не по росту цен на материалы, а по полной себестоимости. С этими заметками он пойдёт на годовую встречу.
Сделайте на этой неделе
Запишите рядом продажи за январь–сентябрь этого и прошлого года (без НДС); цифры можно взять у бухгалтера или из своих записей по счетам-фактурам. Поскольку инфляция за последние 12 месяцев в сентябре 2026 года составляет около 30 %, разделите цифру этого года на 1,30 и сравните с прошлогодней. Затем выберите число, не зависящее от лиры (количество проданного, число покупателей или заказов), и посчитайте его тоже за оба года. Отметьте, показывают ли они одно и то же направление.
Частые ошибки
- Считать рост в лирах ростом дела. Если цены выросли на 30 %, то рост оборота на 23 % — на самом деле сжатие; проверьте по количеству проданного или числу покупателей.
- Сравнивать периоды разной длины. Девять месяцев сравнивайте не с годом, а с теми же девятью месяцами прошлого года.
- Следить за расходами только в лирах. Каждый расход растёт; если его доля в продажах увеличивается, значит, маржа тает.
Источники
- TÜİK (Институт статистики Турции), бюллетени индекса потребительских цен
- Alomaliye: индекс потребительских цен (TÜFE) за декабрь 2025 года, за год 30,89 % (данные TÜİK)
- Capital: данные TÜİK по инфляции за сентябрь 2026 года, за год 29,73 %
- KPMG Vergi: норма о том, что инфляционная корректировка не применяется в 2025, 2026 и 2027 годах (Закон № 7571, Закон о налоговой процедуре (Vergi Usul Kanunu), временная ст. 37, «Официальная газета» (Resmî Gazete) от 25.12.2025 № 33118)
- Налоговый бюллетень PwC: налоговые нормы Закона № 7566 (четвёртый период авансового налога вновь введён для периодов, начинающихся с 1.1.2025)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности