Периоды авансового налога и последние дни 2026 года
Сколько раз в году платят авансовый налог? С 2022 по 2024 год — три, с 2025 года снова четыре. Какие месяцы входят в четыре периода, сроки 2026 года (18 мая, 17 августа, 17 ноября и, по правилу, 17 февраля 2027 года), старые статьи, где пишут, что «четвёртый период отменили», и что делать, когда период закончился.
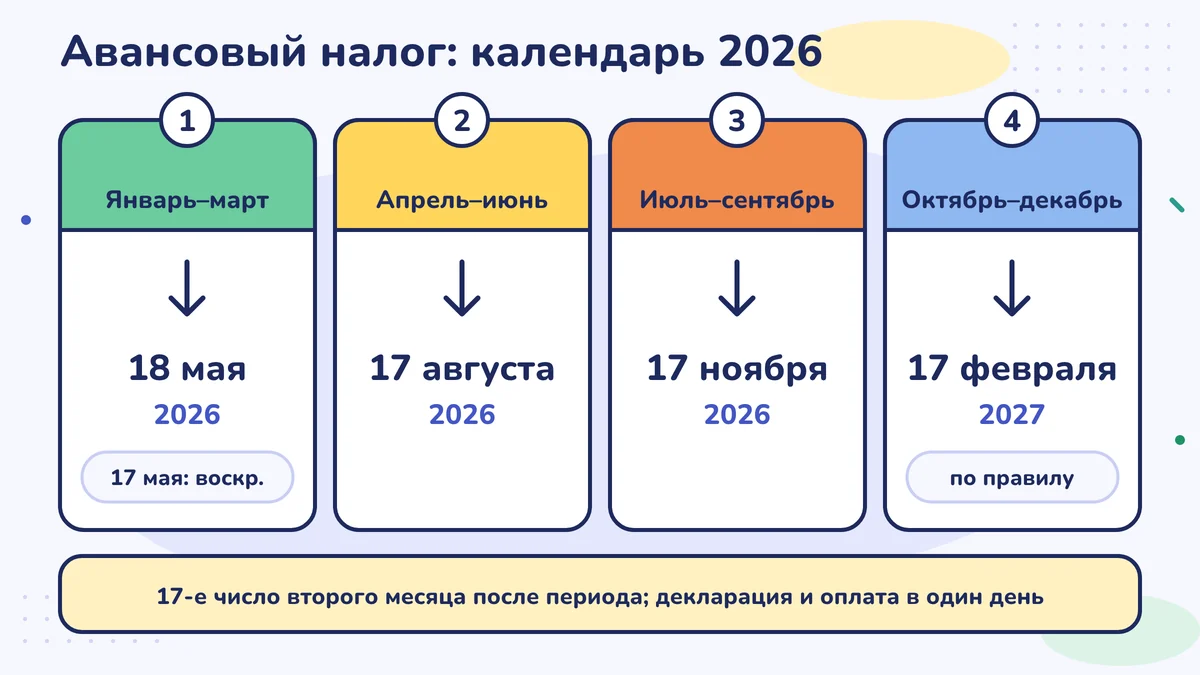
Авансовый налог делит год на четыре трёхмесячных периода, и по каждому периоду декларацию подают и налог платят до вечера 17-го числа второго месяца после периода. Сроки 2026 года: 18 мая, 17 августа, 17 ноября 2026 года и 17 февраля 2027 года; последний срок рассчитан по правилу и станет окончательным, когда GİB опубликует календарь на 2027 год. В 2022–2024 годах четвёртого периода не было; по Закону № 7566 с 2025 года он вернулся.
Времена года парикмахера Зейнеп-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
У парикмахерской Зейнеп-ханым есть свои сезоны: июнь — свадебный, декабрь — новогодний, февраль — тихий. Журнал записи заранее подсказывает ей, какой месяц будет горячим. В прошлом году её салон перешёл на общий порядок налогообложения (gerçek usul); в журнале появился новый сезон: авансовый налог, который приходит раз в три месяца.
В начале февраля этого года её лицензированный бухгалтер (mali müşavir) напомнил: «17-го срок по авансовому налогу за октябрь–декабрь». Зейнеп-ханым удивилась: «Я читала в интернете, что четвёртый период отменили». Когда-то это было правдой. Теперь нет.
Что такое авансовый налог (geçici vergi), мы разобрали в уроке «Что такое авансовый налог и кто его платит?». Здесь посмотрим на его календарь.
Четыре периода в году
Календарный год делится на четыре квартала. После каждого квартала идут одна декларация и один платёж.
| Период | Какие месяцы входят | Последний день в 2026 году (декларация и оплата) |
|---|---|---|
| 1-й период | январь–март | понедельник, 18 мая 2026 года (17 мая пришлось на воскресенье) |
| 2-й период | апрель–июнь | понедельник, 17 августа 2026 года |
| 3-й период | июль–сентябрь | вторник, 17 ноября 2026 года |
| 4-й период | октябрь–декабрь | среда, 17 февраля 2027 года (по правилу; станет окончательным, когда будет опубликован календарь GİB) |
Правило: до вечера 17-го числа второго месяца после периода. Последний день и для декларации, и для оплаты один и тот же. Если за период прибыли нет, и даже если есть убыток, декларацию всё равно подают. Этот срок действует по порядку, который GİB ввело в 2019 году (циркуляр VUK № 115); если дни когда-нибудь снова изменятся, это будет видно в календаре GİB.
Если последний день приходится на выходной или официальный праздник, срок заканчивается в ближайший следующий рабочий день (Закон о налоговой процедуре (Vergi Usul Kanunu), ст. 18). В первом периоде 2026 года так и вышло: 17 мая было воскресеньем, поэтому последним днём стало 18 мая. Если хотите увидеть этот срок вместе с остальными налоговыми днями месяца, загляните в урок «Календарь месяца: что в какой день».
Дата 17 февраля 2027 года рассчитана по правилу; когда GİB опубликует календарь на 2027 год, сверьтесь и с ним.
Четвёртый период: отменили и вернули
- 2022–2024 годы: Законом № 7338 последний период авансового налога был отменён. Деклараций было три в год; прибыль за октябрь–декабрь считалась сразу в годовой декларации.
- С 2025 года: Закон № 7566 («Официальная газета» (Resmî Gazete) от 19 декабря 2025 года) убрал ограничение «первые девять месяцев» из повторной ст. 120 Закона о подоходном налоге (Gelir Vergisi Kanunu). Изменение применяется к периодам, начинающимся с 1 января 2025 года. Поэтому период октябрь–декабрь 2025 года тоже декларировался; по объявлению GİB обычный последний день был 17 февраля 2026 года. Для налогоплательщиков в зоне землетрясения, у которых форс-мажор закончился 30 ноября 2025 года, срок продлили до 9 марта 2026 года.
- 2026 год: Снова четыре периода.
В интернете до сих пор попадаются статьи, где пишут «четвёртого периода нет»; в большинстве из них рассказывается о правиле 2022–2024 годов. Прежде чем доверять статье, посмотрите на дату закона, на который она опирается.
Для компаний календарь такой же. Только у компаний, у которых отчётный год не совпадает с календарным (особый отчётный период), дни сдвигаются; если у вас такая компания, ваш бухгалтер это знает.
Февраль и март подряд
Возвращение четвёртого периода имеет последствие для денег. В феврале приходит авансовый налог за октябрь–декабрь, в марте — годовая декларация и её первый взнос (у компаний декларация по налогу на прибыль организаций подаётся в апреле). Сумма в марте — это то, что остаётся после вычета авансового налога, уплаченного в феврале; то есть оба платежа — части одного и того же налога. Но так как два платежа приходятся примерно на промежуток в шесть недель, деньги, которые нужно отложить, надо планировать уже с декабря.
У четвёртого периода есть и удобство. Налоговая база (matrah) этого периода, то есть прибыль, с которой считается налог, — это прибыль с начала года по конец декабря, то есть ровно тот год, который охватывает годовая декларация. Когда в январе ваш бухгалтер закрывает книгу, он готовит обе декларации по одним и тем же документам. Если прислать декабрьские документы в первую неделю января, станет легче и с февральским авансовым налогом, и с мартовской годовой декларацией.
Что происходит, когда период закончился?
Представьте октябрь 2026 года: период июль–сентябрь закрылся, и его считают сейчас. Обычно всё идёт так:
| Когда | Что происходит |
|---|---|
| В первые дни октября | Документы за сентябрь отправляются бухгалтеру |
| В течение октября | Бухгалтер обрабатывает книгу, подаются НДС (KDV) и декларация по удержанному налогу (muhtasar beyanname) за сентябрь |
| В первую неделю ноября | Бухгалтер считает прибыль за январь–сентябрь и сумму авансового налога |
| До 17 ноября | Подаётся декларация, сумма оплачивается |
Прибыль периода считается по документам. Если после конца периода не пришла счёт-фактура от поставщика (fatura), расходы окажутся занижены; если забыли выписать счёт-фактуру покупателю, занижена окажется прибыль. Отправлять документы сразу после закрытия периода — самый лёгкий способ получить верную цифру.
Зейнеп-ханым добавила в календарь четыре строки: 18 мая, 17 августа, 17 ноября, 17 февраля. За неделю до каждой она поставила пометку «попросить у бухгалтера сумму». Февраль в этом году не был тихим, но и сюрпризов не принёс.
Если вы на упрощённом порядке налогообложения (basit usul), ни одна строка этого календаря вас не касается: авансового налога у вас нет.
Сделайте на этой неделе
Добавьте в календарь телефона сроки 17 ноября 2026 года (период июль–сентябрь) и 17 февраля 2027 года (период октябрь–декабрь; сверьтесь, когда GİB опубликует календарь на 2027 год); за неделю до каждого поставьте напоминание «попросить у бухгалтера сумму». Если у вас всё ещё лежат документы за сентябрь, отправьте их бухгалтеру на этой неделе.
Частые ошибки
- Оставить февраль пустым, потому что «четвёртого периода нет». Это правило действовало в 2022–2024 годах; по Закону № 7566 с 2025 года периодов снова четыре в год.
- Оставить декларацию бухгалтеру и забыть про оплату. В авансовом налоге последний день и декларации, и оплаты один и тот же: 17-е число.
- Поздно отправлять документы за период. Прибыль, посчитанная по неполным документам, получается неверной; исправлять её потом — это лишняя работа.
Источники
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), повторная ст. 120 (авансовый налог), mevzuat.gov.tr
- Текст повторной ст. 120 Закона о подоходном налоге (вторичная копия, fatiharas.com)
- KPMG: Закон № 7566 (7566 sayılı Kanun), «Официальная газета» от 19.12.2025/33112, ст. 2: исключение оборота «определённый на первые девять месяцев», периоды, начинающиеся с 1.1.2025
- TÜRMOB: объявление GİB, авансовый налог за IV период 2025 года (обычный последний день 17 февраля 2026 года)
- Grant Thornton: налоговые новшества 2022 года (отмена авансового налога за последний период Законом № 7338, 7338 sayılı Kanun)
- Налоговый календарь GİB
- Muhasebetr: налоговый календарь 2026 года (последние дни авансового налога)
- Grant Thornton: циркуляр VUK-115/2019-5 (VUK-115/2019-5 Sıra No'lu Sirküler), 29.03.2019 (декларация и оплата авансового налога 17-го числа, с 1.4.2019)
- Циркуляр VUK № 115 (115 Sıra No'lu VUK Sirküleri, 2019): новый порядок сроков подачи деклараций, 17-е число для авансового налога (обзор Muhasebetr)
- Закон о налоговой процедуре № 213 (213 sayılı Vergi Usul Kanunu), ст. 18 (последний день приходится на праздник), mevzuat.gov.tr
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности