Равномерный метод или уменьшаемый остаток? Два способа, одна и та же сумма
Две таблицы для лазерного станка мастера Халила за 500 000 лир: одинаковая доля каждый год или большая доля в первые годы. Какова норма при уменьшаемом остатке, кто может его выбрать, почему переход возможен только в одну сторону, как это влияет на налог и разговор о кредите и как найти прибыль или убыток при продаже станка.
При равномерном методе (normal yöntem) стоимость делится на срок полезного использования поровну. При методе уменьшаемого остатка (azalan bakiyeler) норма вдвое больше обычной, она не может превышать 50 % и каждый год применяется к оставшейся стоимости; в последний год в расходы записывается весь остаток (VUK, повторная ст. 315). Выбрать уменьшаемый остаток могут только те, кто ведёт книги по балансовому методу; общая сумма расходов одинакова, меняется лишь распределение по годам.
Две таблицы мастера Халила
Металлообрабатывающая мастерская Халил-усты (мастера Халила) находится в промышленной зоне. Его компания — ООО (общество с ограниченной ответственностью, limited şirket), книги ведутся по балансовому методу (bilanço esası). В январе 2026 года он купил лазерный станок для резки за 500 000 турецких лир (TL) без НДС. Его лицензированный бухгалтер (mali müşavir) прислал две таблицы: «Амортизацию можно начислять двумя способами. Итог одинаковый, распределение по годам разное. Какой выбираем?»
Халил-уста посмотрел на обе и повернулся к бухгалтеру: «Если итог один и тот же, какая разница?»
Разница во времени. Спросите в автосалоне — вам скажут: новая машина теряет в цене больше в первые годы и меньше в последующие. Два способа начисления амортизации отражают именно это.
В предыдущем уроке мы разобрали, что такое амортизация (amortisman) и откуда берутся срок полезного использования и норма (урок «Что такое амортизация?»). В этом уроке мы предполагаем, что для этого станка в списке указано 5 лет.
Равномерный метод: одна и та же доля каждый год
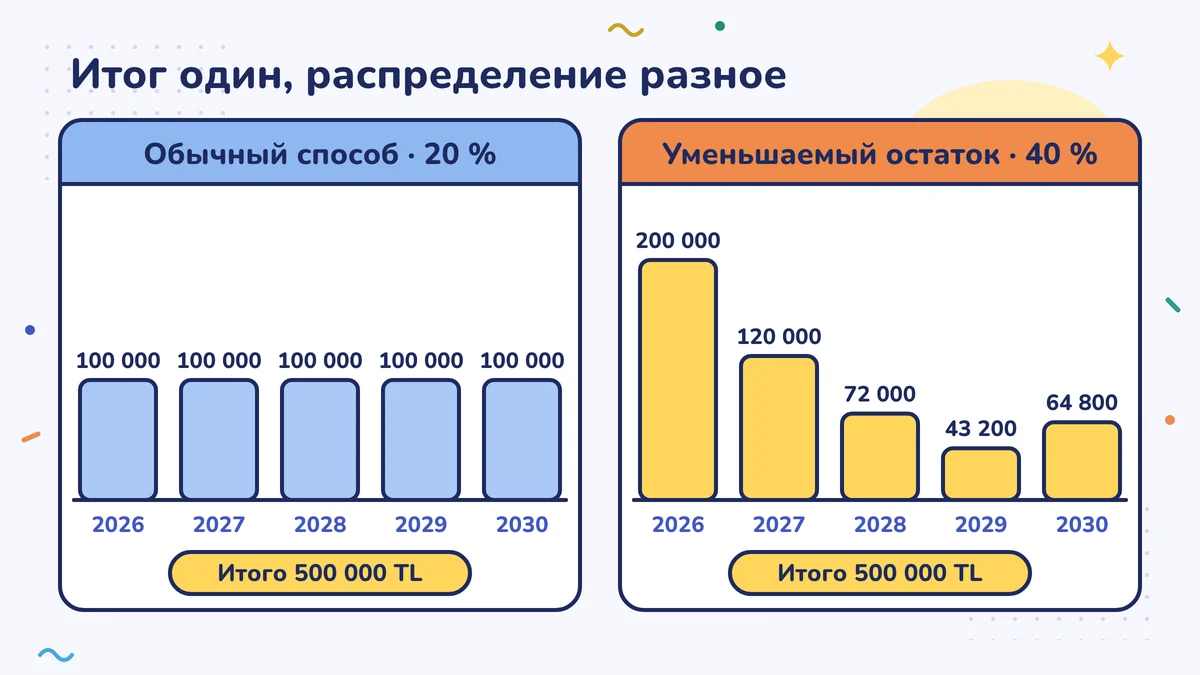
Стоимость делится на срок полезного использования поровну. Для 5 лет норма — 20 %, то есть по 100 000 лир каждый год.
Уменьшаемый остаток: сначала много, потом мало
Норма вдвое больше обычной, но не может превышать 50 %. Эта норма применяется каждый год не к первоначальной стоимости, а к оставшейся стоимости — после вычета всего, что начислено к этому времени. В последний год срока в расходы записывается весь остаток (VUK, повторная ст. 315).
Для станка со сроком 5 лет норма получается 20 % × 2 = 40 %.
| Год | Равномерный метод | Уменьшаемый остаток | Остаток на конец года при уменьшаемом остатке |
|---|---|---|---|
| 2026 | 100 000 | 200 000 (500 000 × 40 %) | 300 000 |
| 2027 | 100 000 | 120 000 (300 000 × 40 %) | 180 000 |
| 2028 | 100 000 | 72 000 (180 000 × 40 %) | 108 000 |
| 2029 | 100 000 | 43 200 (108 000 × 40 %) | 64 800 |
| 2030 | 100 000 | 64 800 (весь остаток) | 0 |
| Итого | 500 000 | 500 000 |
Сумма в обоих столбцах одинакова: 500 000 лир. При уменьшаемом остатке расход первых двух лет больше, а последних лет — меньше.
Обратите внимание на предел в 50 %: у основного средства (demirbaş) со сроком полезного использования 3 года обычная норма составляет примерно 33 %; вдвое — это 66 %, но при уменьшаемом остатке применяется 50 %.
Кто может выбрать уменьшаемый остаток?
Только те, кто ведёт книги по балансовому методу (VUK, повторная ст. 315). Если вы ведёте книгу учёта предприятия (işletme defteri), вы пользуетесь равномерным методом.
Переход возможен только в одну сторону (VUK, повторная ст. 320):
- Основное средство, которое начали с уменьшаемого остатка, в один из следующих лет можно перевести на равномерный метод. Остаточная стоимость делится на оставшиеся годы поровну; об изменении сообщается в налоговой декларации (beyanname).
- Основное средство, которое начали с равномерного метода, потом на уменьшаемый остаток перевести нельзя.
То есть решение принимается в год покупки станка.
Зачем хотеть больше расходов в первые годы?
Когда расход в первые годы большой, прибыль выходит меньше, а значит, меньше и налог. В последующие годы бывает наоборот. Общая сумма налога примерно одинакова; меняется то, когда налог платится. Налог, который вы сегодня не заплатили, — это деньги, которые несколько лет остаются в деле.
Но работает это не всегда:
- Если вы и так в убытке, большой расход первых лет сегодня налог не уменьшит; убыток просто станет больше. Убыток можно вычесть из прибыли следующих пяти лет, но та часть, которую за этот срок использовать не удалось, сгорает. Обсудите с бухгалтером, какой метод подходит вам, именно с этой стороны.
- Если вы хотите получить банковский кредит, в первые годы в балансе будет видна меньшая прибыль. Будьте готовы объяснить это на разговоре о кредите.
- Если вы собираетесь продать станок рано, прибыль или убыток в день продажи тоже изменится (см. ниже).
Какой способ выбран, учитывается при расчёте декларации; пусть решение бухгалтера лежит в вашей папке в виде письменной заметки.
Что будет, когда станок продают?
При продаже станка цену продажи сравнивают с остаточной стоимостью в книгах. Остаточная стоимость находится так: из стоимости приобретения вычитается амортизация, начисленная к этому дню.
Допустим, Халил-уста выбрал равномерный метод и за три года начислено 300 000 лир. В начале 2029 года он продаёт станок за 250 000 лир.
| Статья | TL |
|---|---|
| Стоимость приобретения | 500 000 |
| Амортизация, начисленная к этому дню | −300 000 |
| Остаточная стоимость в книгах | 200 000 |
| Цена продажи (без НДС) | 250 000 |
| Прибыль от продажи | 50 000 |
Эти 50 000 лир добавляются к прибыли этого года. Если бы был выбран уменьшаемый остаток, то через три года остаточная стоимость в книгах составила бы 108 000 лир; при той же продаже прибыль вышла бы 142 000 лир. При ранней продаже расход, который вы «подтянули» в первые годы, возвращается в год продажи в виде прибыли.
При продаже выставляется счёт-фактура (fatura); если вы плательщик НДС (KDV), к счёту добавляется НДС.
Решение Халил-усты
Халил-уста собирался пользоваться станком не меньше семи лет, а мастерская уже два года работала с прибылью. С бухгалтером они остановились на уменьшаемом остатке. «Первые два года прибыль будет выглядеть меньше, — сказал бухгалтер, — банку это объясним мы». Халил-уста положил обе таблицы в свою папку.
Сделайте на этой неделе
Для самого дорогого станка, который вы купили в этом году или собираетесь купить, запишите на листке две таблицы: равномерный метод и уменьшаемый остаток. Рядом отметьте, сколько лет вы планируете пользоваться станком и ждёте ли в ближайшие два года прибыль или убыток; поговорите с бухгалтером с этой заметкой.
Частые ошибки
- Думать, что уменьшаемый остаток снижает налог. Общая сумма расходов одна и та же; налог лишь сдвигается вперёд или назад.
- Откладывать решение. Основное средство, которое начали с равномерного метода, потом на уменьшаемый остаток перевести нельзя; решение принимается в год покупки.
- Забывать про остаточную стоимость при продаже. Прибыль от продажи — это разница между ценой продажи и остаточной стоимостью в книгах; при ранней продаже подтянутый вперёд расход возвращается в год продажи в виде прибыли.
Источники
- Закон о налоговой процедуре № 213 (213 sayılı Vergi Usul Kanunu), ст. 315 и повторная ст. 315 (уменьшаемый остаток), повторная ст. 320 (смена метода) (mevzuat.gov.tr)
- Muhasebetr, Vedat Erdem: метод уменьшаемого остатка (норма вдвое больше, предел 50 %, последний год, переход между методами)
- Muhasebetr, Emine Koçakerim: с уменьшаемого остатка на равномерный метод перейти можно, с равномерного на уменьшаемый — нельзя
- Общее разъяснение по VUK № 333 (333 Sıra No'lu VUK Genel Tebliği) (копия на Alomaliye)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности