Налоговая ревизия и проверка на месте: в чём разница и что происходит, когда они приходят
Однажды приходит сотрудник с проверкой на месте, а через несколько недель — письмо «начата налоговая ревизия». Это не одно и то же. Проверка на месте — фотография одного дня, ревизия проверяет, правильно ли посчитаны налоги. Где всё проходит, сколько длится, какие у вас права при составлении акта и что делать в течение 30 дней после уведомления о доначислении.
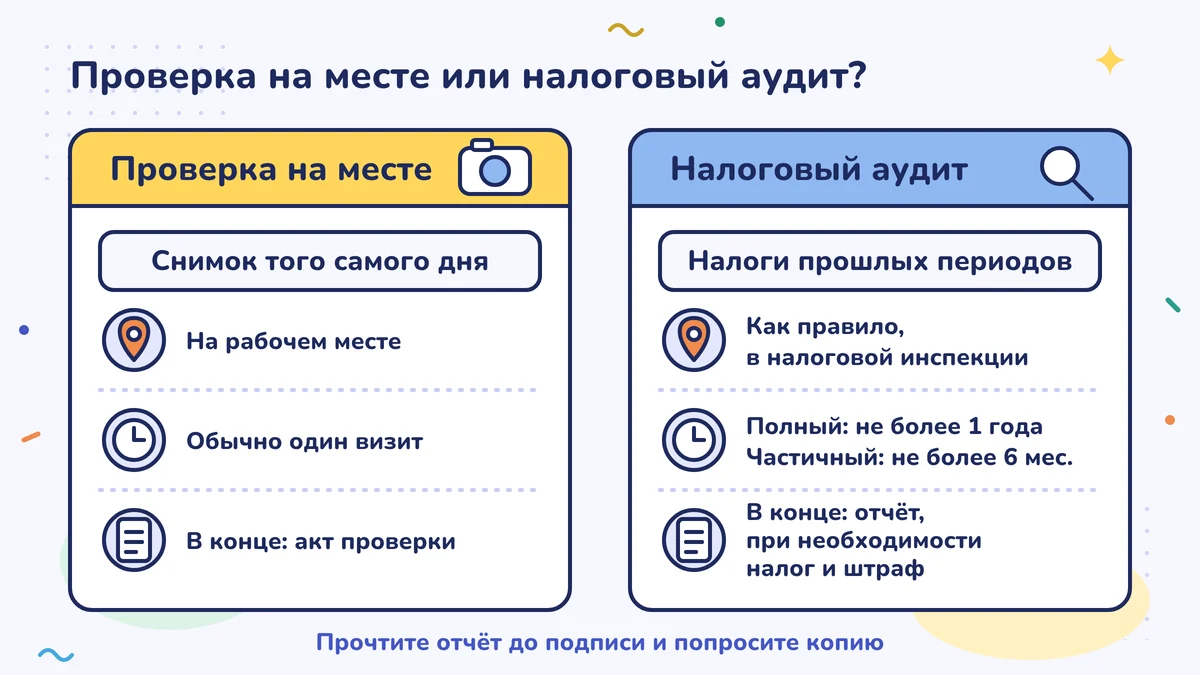
Проверка на месте (yoklama) фиксирует, что происходит на предприятии в этот день: существует ли оно на самом деле, оформляются ли документы. Налог по книгам она не считает. Налоговая ревизия (vergi incelemesi), напротив, по книгам и документам выясняет, правильно ли уплачены налоги. С 1 июля 2022 года по общему правилу она проходит в налоговой инспекции, полная ревизия длится не более 1 года, ограниченная — не более 6 месяцев; при необходимости срок могут продлить ещё до 6 месяцев. У вас есть право записать в акт своё возражение и потребовать один экземпляр акта.
Два гостя типографши Саадет-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
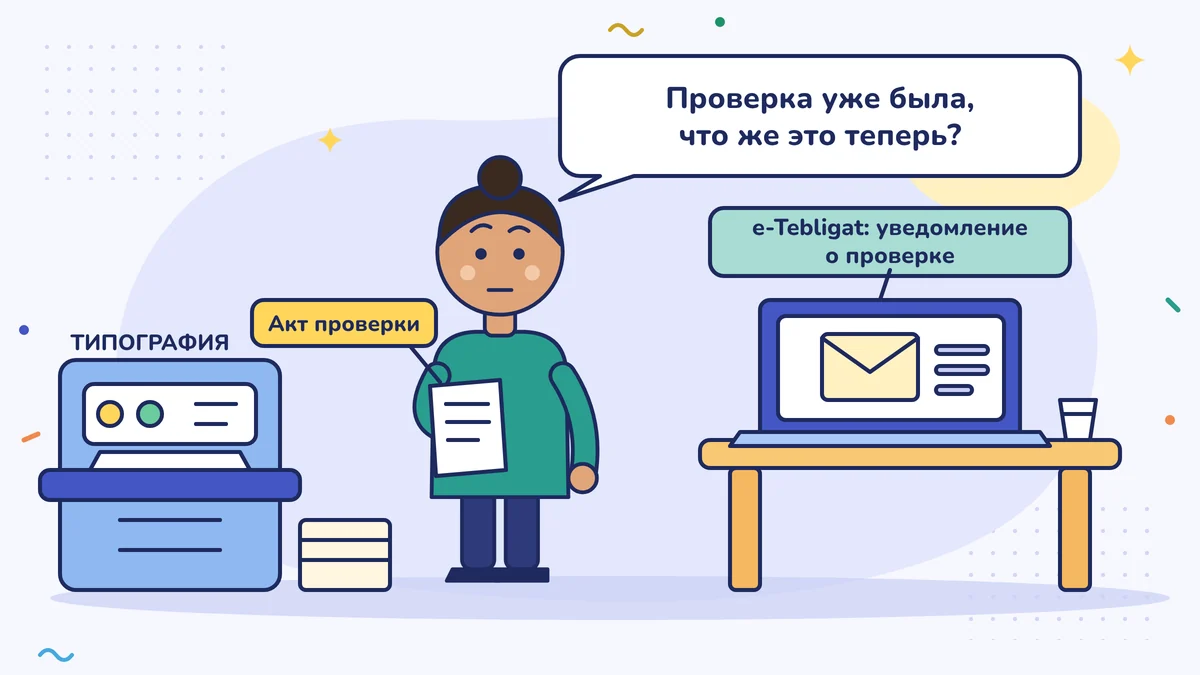
Типография Саадет-ханым — это общество с ограниченной ответственностью (limited şirket), в ней работают восемь человек. В первый понедельник сентября пришёл сотрудник, проводящий проверку на месте (yoklama). Он посмотрел на вывеску, на онлайн-кассу (ÖKC), на счета-фактуры за этот день, заполнил листок, дал Саадет-ханым его подписать и оставил один экземпляр. Всё заняло полчаса.
Через три недели в её ящик электронных уведомлений (e-Tebligat) пришло письмо: «В отношении вычетов НДС (KDV) за 2025 год начата налоговая ревизия». Саадет-ханым позвонила своему лицензированному бухгалтеру (mali müşavir): «Проверка на месте уже приходила, а это что теперь?»
Это два разных дела. В этом уроке мы их разделим, а ещё посмотрим, что происходит, когда приходит ревизия, и какие у вас права.
Остановка на дороге и техосмотр
Дорожный полицейский останавливает вас на трассе, смотрит права и документы на машину, записывает увиденное, и вы едете дальше. Это похоже на проверку на месте. А при техосмотре машину поднимают на подъёмник, и тормоза, выхлоп и кузов проверяют по одному. Это похоже на ревизию.
Проверка на месте: фотография одного дня
Цель проверки на месте — на самом предприятии выяснить и зафиксировать налогоплательщика (mükellef) и связанные с делом фактические обстоятельства и записи (Закон о налоговой процедуре, Vergi Usul Kanunu (VUK), ст. 127). Сотрудник смотрит: находится ли предприятие по заявленному адресу, ведётся ли работа на самом деле, правильно ли оформляются документы, нет ли товара без счёта-фактуры.
Сотрудник, проводящий проверку на месте, не может проводить налоговую ревизию. Он не может сесть над книгой, посчитать и вывести налог. Увиденное он записывает в листок проверки (yoklama fişi). Листок составляется в двух экземплярах, подписывается вами или вашим уполномоченным представителем, один экземпляр оставляют вам (VUK, ст. 131–132). Не подписывайте листок, не прочитав его; если записано не то, что вы видели, скажите об этом и потребуйте, чтобы это внесли в листок. Сотрудник обязан показать вам удостоверение с фотографией (VUK, ст. 129).
Проверку при начале деятельности мы разбирали в уроке «Как оформить начало деятельности: шаг за шагом». Последующие проверки на месте работают по той же логике.
Налоговая ревизия: правильность расчётов
Цель ревизии — выяснить, установить и обеспечить правильность налогов, которые должны быть уплачены (VUK, ст. 134). Её проводят налоговые инспекторы-ревизоры и другие должностные лица, которым закон дал такое право, например начальники налоговых инспекций (VUK, ст. 135).
| Проверка на месте | Налоговая ревизия | |
|---|---|---|
| На что смотрит | На положение дел в этот день | На налоги прошлых периодов |
| Где проходит | На предприятии | По общему правилу в налоговой инспекции |
| Сколько длится | Обычно один визит | Полная: не более 1 года, ограниченная: не более 6 месяцев |
| Чем заканчивается | Листком проверки | Отчётом, при необходимости налогом и штрафом |
Как она начинается? Проверяющий письменно сообщает вам предмет ревизии и то, что она начата (VUK, ст. 140). Обычно это письмо приходит в ваш ящик e-Tebligat. Если вы обязаны подключиться к e-Tebligat, но всё ещё не зашли туда, последний срок — 30 ноября 2026 года; подробности — в статье «Обязательность e-Tebligat». Письмо, попавшее в ящик, считается полученным вами по истечении пятого дня (VUK, ст. 107/A), поэтому заглядывайте в ящик каждую неделю.
Где она проходит? С 1 июля 2022 года по общему правилу в налоговой инспекции (vergi dairesi). Если вы хотите и ваше предприятие подходит, ревизию могут провести и на предприятии (VUK, ст. 139). Книги и документы запрашивают письменно и дают срок для их передачи; на практике это обычно 15 дней. Если у вас есть уважительная причина, можно попросить дополнительный срок. Не передать книги и документы вовсе — самый дорогой путь: вычеты НДС за этот период могут не принять, а налог могут исчислить по оценке инспекции. Если какой-то части не хватает, передайте в срок то, что есть, а о недостающем и о причине сообщите письмом.
Сколько она длится? Полная ревизия — не более 1 года, ограниченная (когда проверяют только один вопрос) — не более 6 месяцев. При необходимости срок могут продлить ещё до 6 месяцев (VUK, ст. 140).
Новый шаг. С 1 августа 2026 года Совет налогового контроля (VDK) может через «Досье для подготовки к ревизии» (İncelemeye Hazırlık Dosyası) запрашивать сведения в виде определённых таблиц — до начала ревизии или в её начале. Такое письмо, присланное до начала ревизии, само по себе не означает, что ревизия началась, но это письменный запрос сведений. Если не ответить вовремя и полностью, могут наложить особый штраф за нарушение порядка (özel usulsüzlük cezası), то есть штраф за непредставление запрошенных сведений (VUK, повторная ст. 355). Ответ готовьте вместе со своим лицензированным бухгалтером.
Ваши права: акт, срок, место
Проверяющий записывает в акт (tutanak) обстоятельства и состояние счетов, которые считает нужными; акт даётся на подпись вам или вашему уполномоченному представителю (VUK, ст. 141). Тем, кто подписал, обязаны выдать один экземпляр акта (Положение о порядке и принципах проведения налоговых ревизий, ст. 16).
- Не подписывайте акт, не прочитав его. Если с чем-то не согласны, вы вправе записать в акт своё возражение и объяснение.
- Попросите экземпляр. Когда позже придёт уведомление о доначислении, вы сможете сравнить, что было записано.
- Попросите дополнительный срок. Если не успеваете собрать документы в отведённый срок, попросите об этом письменно, с обоснованием, до истечения срока.
- Попросите назвать место. Вы можете попросить провести ревизию на вашем предприятии; решение принимает налоговая администрация.
- Фиксируйте передачу. Составьте список всего, что вы передали, и получите подпись в получении.
Отчёт и что дальше
Когда ревизия закончена, составляется отчёт. На его основании налоговая инспекция присылает уведомление о доначислении налога и штрафа (ihbarname) — официальное письмо с суммой налога и штрафа, которые нужно заплатить. Есть и этап, когда до составления отчёта можно просить о соглашении (соглашение до доначисления, tarhiyat öncesi uzlaşma); его сроки и условия отслеживает ваш бухгалтер. После того как уведомление до вас дошло, у вас есть 30 дней и несколько путей: подать в суд; если условия подходят — заключить соглашение (uzlaşma), то есть попытаться договориться с налоговым органом о сумме; или воспользоваться скидкой на штраф и заплатить. При скидке штраф за неуплату налога (vergi ziyaı cezası; штраф за недоплаченный налог), а также штрафы за нарушение порядка и особые штрафы за нарушение порядка уменьшаются вдвое (в 2026 году для штрафов за нарушение порядка и особых штрафов, не превышающих 40 000 лир, скидка составляет 75 %); для этого нужно в течение 30 дней подать заявление, в срок заплатить налог и оставшуюся часть штрафа и не подавать в суд (VUK, ст. 376). Какой путь подходит вам, подскажет ваш бухгалтер, а при необходимости налоговый адвокат. Не держите уведомление в ящике стола: 30 дней — срок короткий.
Заметили ошибку: исправьте сами
Если вы нашли ошибку в своих книгах и по этому виду налога ревизия ещё не начата, есть путь исправления по раскаянию (pişmanlık): вы сами исправляете декларацию и в течение 15 дней платите налог и надбавку за раскаяние (за просрочку), тогда штраф за неуплату налога не накладывается (VUK, ст. 371). После начала ревизии по проверяемому виду налога этот путь закрывается. Если пришло письмо с «Досье для подготовки к ревизии», то VDK считает, что по этому вопросу раскаянием воспользоваться нельзя; это мнение спорное, обсудите его со своим бухгалтером. Словом, в день, когда вы нашли ошибку, звоните бухгалтеру.
Папка Саадет-ханым
Саадет-ханым в тот же день переслала письмо своему бухгалтеру. Срок передачи, 15 дней, указанный в письме, она записала в календарь. Счета-фактуры по закупкам за 2025 год, банковские квитанции об оплате и товарные накладные (irsaliye) она разложила по папкам помесячно. Бухгалтер отдельно спросил про счета-фактуры двух поставщиков; поступления товара и банковские платежи были наготове. Документы она передала по списку и получила подписанный экземпляр списка. Через четыре месяца ревизия закончилась. В акте была одна строка: НДС на 6 000 лир, по ошибке принятый к вычету дважды. Саадет-ханым написала, что возражений нет, и заплатила со скидкой на штраф.
Сделайте на этой неделе
Зайдите в ящик e-Tebligat через «Интернет-налоговую инспекцию» (İnternet Vergi Dairesi) и посмотрите, нет ли писем за последние три месяца. Если ящик проверяет ваш бухгалтер, попросите у него список за последние три месяца. Потом поставьте в телефоне еженедельное напоминание «Проверить e-Tebligat» и договоритесь с бухгалтером о правиле: каждое письмо из налоговой инспекции в тот же день пересылается ему.
Частые ошибки
- Подписывать листок проверки или акт ревизии, не прочитав. Если вы не согласны с зафиксированным, запишите это в акт как возражение и попросите экземпляр.
- Не заглядывать в ящик e-Tebligat. Письмо, попавшее в ящик, считается полученным по истечении пятого дня; срок на передачу документов начинает идти, пока вы его даже не видели.
- Держать уведомление о доначислении без движения. Срок на суд, соглашение и скидку на штраф — 30 дней со дня, когда уведомление до вас дошло; в тот же день несите его бухгалтеру.
Источники
- Закон о налоговой процедуре № 213 (Vergi Usul Kanunu), ст. 127–141 (проверка на месте и налоговая ревизия), ст. 371 (раскаяние), ст. 376 (скидка на штраф) (mevzuat.gov.tr)
- EY Türkiye, циркуляр по Закону № 7338: перенос ревизии в инспекцию, письмо о начале (VUK 139–140), изменение порядка раскаяния
- Hukukçular Evi: Налоговая ревизия (VUK 134–141): сроки, акт, место ревизии
- Hukukçular Evi: Что такое проверка на месте? (VUK 127–132)
- Erdem & Erdem: Новый этап в налоговых ревизиях, «Досье для подготовки к ревизии» (İncelemeye Hazırlık Dosyası) (31.07.2026)
- Ekonomi Gazetesi, Yaşar Çatalkaya: «Досье для подготовки к ревизии» VDK и право на раскаяние (август 2026)
- GİB, Скидки на налоговые штрафы (03.08.2026, копия Alomaliye)
- Andersen: Изменение Положения о порядке и принципах проведения налоговых ревизий (Vergi İncelemelerinde Uyulacak Usul ve Esaslar Hakkında Yönetmelik) (2022): уведомление о начале ревизии, ревизия в инспекции, экземпляр акта
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности