Сколько сотрудник действительно стоит вам
Фраза «возьму на минимальную зарплату» ещё ничего не говорит о затратах. Брутто, нетто и доля работодателя — это три разные суммы для одного и того же сотрудника. Посмотрим на цифрах 2026 года, сколько денег уходит из кассы на одного сотрудника и как в этот расчёт входят льготы.
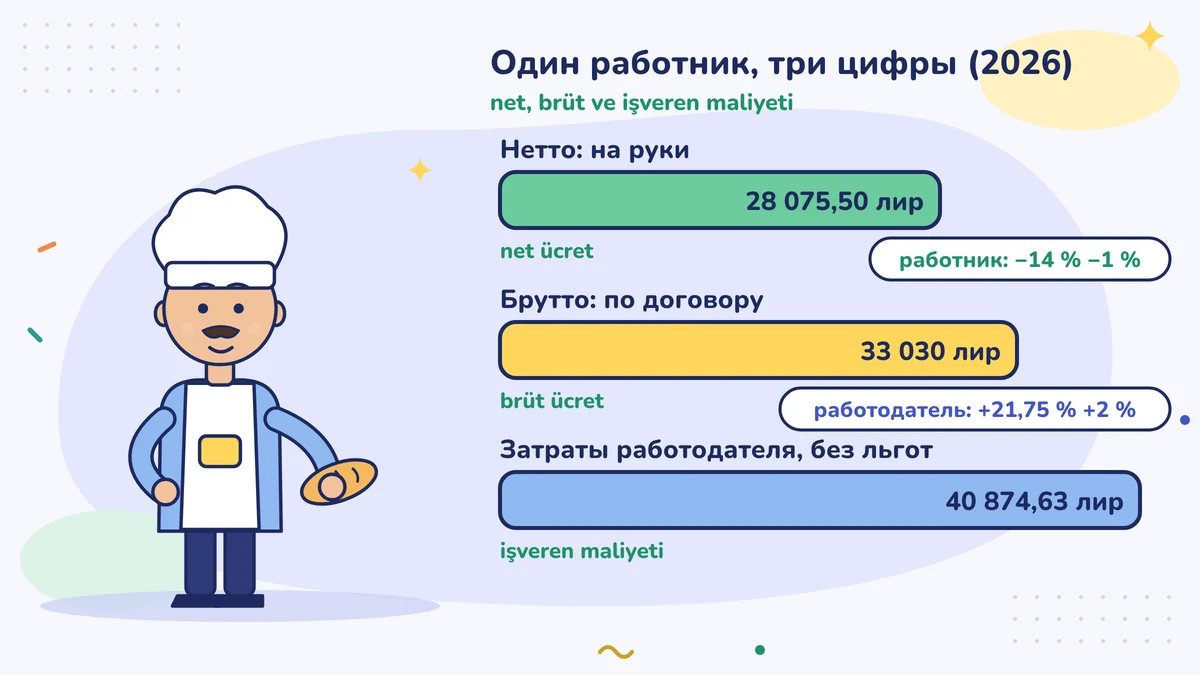
На 2026 год минимальная заработная плата составляет 33 030 лир брутто, а на руки сотрудник получает 28 075,50 лир нетто. Сверху вы как работодатель добавляете 21,75 % взносов SGK и 2 % взносов по страхованию от безработицы; без льгот один сотрудник на минимальной зарплате обходится вам в 40 874,63 лиры в месяц. Если выполнены условия, скидка от казначейства (Hazine indirimi) и поддержка минимальной зарплаты (asgari ücret desteği) немного уменьшают эту сумму.
Расчёт хлеба Хасан-аби, пекаря
Спросите Хасан-аби (аби — «старший брат», так в Турции уважительно называют мужчину постарше), сколько стоит буханка, и он по одному перечислит муку, дрожжи, соль, дрова и электричество. Он знает: пекарь, который назначит цену «только по стоимости муки», к концу месяца прогорит. Но когда он решил взять тестомеса, первая его фраза была: «Заплачу минималку, 28 тысяч». Вот тут он и забыл про муку.
У сотрудника есть три разные суммы:
- Зарплата брутто (brüt): сумма, указанная в договоре, до удержаний.
- Зарплата нетто (net): сумма, которую сотрудник получает на руки.
- Затраты работодателя (işveren maliyeti): общая сумма, которая уходит из вашей кассы, когда к брутто добавляются взносы, которые платите вы.
Когда говорите с сотрудником, чётко называйте, о какой сумме речь. Если вы скажете «буду платить 28 тысяч», сотрудник услышит нетто, а вы, возможно, имеете в виду брутто; в конце месяца удивитесь оба.
Шаг за шагом на минимальной зарплате 2026 года
На 2026 год минимальная зарплата составляет 33 030 турецких лир (TL) брутто (с 1 января по 31 декабря 2026 года). Из зарплаты сотрудника делаются такие удержания:
| Статья | Ставка | Сумма (лир) |
|---|---|---|
| Зарплата брутто | 33 030,00 | |
| Взнос сотрудника в SGK | 14 % | -4 624,20 |
| Взнос сотрудника по страхованию по безработице (işsizlik sigortası) | 1 % | -330,30 |
| Подоходный налог (gelir vergisi) и гербовый сбор | освобождение на минимальной зарплате | 0,00 |
| Нетто (то, что сотрудник получает на руки) | 28 075,50 |
Часть зарплаты, равная минимальной, освобождена от подоходного налога и гербового сбора; поэтому у сотрудника на минимальной зарплате налог не удерживается. Если зарплата выше минимальной, с превышения налог берётся, и расчёт меняется.
Теперь ваша сторона. На 2026 год по общим ставкам доля работодателя такая:
| Статья | Ставка | Сумма (лир) |
|---|---|---|
| Зарплата брутто | 33 030,00 | |
| Доля работодателя в SGK | 21,75 % | 7 184,03 |
| Доля работодателя по страхованию по безработице | 2 % | 660,60 |
| Затраты работодателя без льгот | 40 874,63 |
То есть тестомес, о котором Хасан-аби сказал «28 тысяч», без льгот обходится кассе примерно в 40 900 лир. Часть разницы — это удержания с самого сотрудника, часть — доля работодателя. Платите в SGK обе части вы, потому что удержать взнос сотрудника из зарплаты и перечислить его — тоже дело работодателя.
Пример выше минимальной зарплаты: если вы платите 40 000 лир брутто, то доля работодателя без льгот составит 40 000 × 23,75 % = 9 500 лир, а общие затраты — 49 500 лир. Чтобы увидеть нетто, нужен расчёт налога; это делает калькулятор «из брутто в нетто» (на турецком языке). Если вы пообещали сотруднику сумму на руки, пользуйтесь калькулятором «из нетто в брутто» (на турецком языке), а для общих затрат — калькулятором затрат работодателя (на турецком языке).
В какой день деньги уходят из кассы?
Затраты платятся не одним платежом, а растянуты на месяц. Для сотрудника на минимальной зарплате месяц без льгот выглядит так:
| Когда | Что платится | Сумма (лир) |
|---|---|---|
| День зарплаты | Нетто сотруднику | 28 075,50 |
| До конца следующего месяца | Взносы сотрудника и работодателя в SGK (включая страхование по безработице) | 12 799,13 |
| Итого | 40 874,63 |
Поскольку у сотрудника на минимальной зарплате налог не удерживается, за него в налоговую инспекцию (vergi dairesi) платить не нужно. Если зарплата выше минимальной, удержанные из неё подоходный налог и гербовый сбор платятся в тот же период вместе с декларацией по удержанному налогу и страховым взносам (muhtasar ve prim hizmet beyannamesi). Больше всего в первый месяц удивляет вот что: через несколько недель после выплаты зарплаты приходит второй платёж. Если откладывать его вместе с зарплатой, работать станет проще.
Льготы: как они входят в расчёт?
При определённых условиях государство снижает нагрузку взносов на работодателя. В общих чертах так:
- Скидка от казначейства (Hazine indirimi): если работодатель вовремя подаёт уведомления и платит взносы и у него нет просроченной задолженности перед SGK, доля работодателя в SGK снижается на несколько пунктов. На 2026 год для видов деятельности, не связанных с производством, это 2 пункта; для сотрудника на минимальной зарплате общие затраты снижаются до 40 214,03 лиры.
- Поддержка минимальной зарплаты (asgari ücret desteği): в 2026 году работодателям частного сектора при выполнении условий выплачивается поддержка 42,33 лиры в день на каждого застрахованного, то есть 1 269,90 лиры за того, кто отработал 30 дней; она вычитается из задолженности по взносам SGK (Закон № 5510, временная ст. 112, циркуляр SGK 2026/8). Для тех, кто заявлен с дополнительным страховым взносом (sosyal güvenlik destek primi), например для работающих пенсионеров, эта поддержка не действует. Если на предприятии в 2025 году были заявлены сотрудники, поддержка не может превышать число дней, заявленных в том же месяце 2025 года с заработком до 1 300 лир в день; поэтому, если у вас были сотрудники в прошлом году, на человека, которого вы берёте в 2026-м, поддержка может не прийти (подробнее об этом — в уроке о поддержке минимальной зарплаты и общих льготах).
- Льготы, привязанные к человеку или региону: положение принимаемого человека или место, где находится предприятие, могут открыть дорогу к другим льготам. Их условия часто меняются, и друг с другом они могут не складываться.
Не закладывайте льготу в расчёт затрат с самого начала. Сначала стройте бюджет по сумме без льгот, а если льгота придёт, считайте её прибылью. Какими льготами вы можете воспользоваться, спросите у лицензированного бухгалтера (mali müşavir) до приёма на работу; у некоторых льгот есть условия, которые проверяются в момент приёма, например что человек до начала работы состоял на учёте в İŞKUR (Турецкое агентство занятости).
Что остаётся за пределами зарплаты
Сумма в расчётной ведомости (bordro) — не единственный расход. В расчёт входят и питание, и проезд, и рабочая одежда, и услуги по охране труда, и плата бухгалтеру за расчёт зарплаты, и вопрос, кто будет вести магазин, пока сотрудник в ежегодном отпуске (yıllık izin). Не забудьте и о выходном пособии за выслугу лет и компенсации за неуведомление об увольнении (kıdem ve ihbar tazminatı), которые могут возникнуть, если сотрудник уйдёт в будущем. Если откладывать понемногу на это каждый месяц, к концу месяца не возникнет нехватки денег (статья «Прибыль есть, денег нет», на турецком языке).
Этот расчёт зависит от года. Цифры выше относятся к 2026 году; когда меняется минимальная зарплата или зарплата сотрудника, пересчитайте всё заново. Своевременная отправка бухгалтеру сведений о днях и зарплате сотрудника каждый месяц — тоже часть того, чтобы затраты получились верными (см. урок «Что отправлять бухгалтеру каждый месяц»).
Ещё один вопрос — способ выплаты: с 1 июля 2025 года работодатели, у которых 3 и более сотрудников (считая все предприятия вместе), обязаны выплачивать зарплату через банк (изменение в положении о выплате заработной платы, взносов и подобных платежей через банки, «Официальная газета» (Resmî Gazete) от 04.06.2025, № 32920). В налоговых правилах есть и отдельное банковское требование, привязанное к сумме; даже если сотрудников у вас мало, спросите у бухгалтера, касается ли оно вас. Даже с одним сотрудником платить через банк проще всего, чтобы подтвердить, кто и сколько получил.
Хасан-аби пересчитал всё заново: примерно 41 тысяча без льгот, плюс питание и доставка. Тестомеса он всё равно взял, но цену хлеба пересмотрел по этому расчёту.
Сделайте на этой неделе
Откройте калькулятор затрат работодателя и введите зарплату брутто человека, которого собираетесь взять. Умножьте полученную сумму на двенадцать и рядом запишите дополнительные расходы вроде питания и проезда. Сравните эту годовую сумму с дополнительными продажами, которые, как вы думаете, принесёт этот человек.
Частые ошибки
- Путать нетто с брутто. Если вы не запишете, о нетто или брутто шла речь, когда говорили сотруднику «28 тысяч», с первой зарплаты начнётся спор.
- Считать льготу гарантированным доходом с самого начала. Скидка от казначейства и поддержка минимальной зарплаты зависят от условий; оплата с опозданием на месяц или долг перед SGK могут лишить вас поддержки.
- Выдавать часть зарплаты на руки, мимо расчётной ведомости. Такая схема, придуманная, чтобы показать взносы поменьше, возвращается недоплаченными взносами, пеней за просрочку и административным штрафом, когда сотрудник обращается в суд или приходит проверка SGK. Реальная зарплата записывается в ведомость.
Источники
- SGK: Обязанности работодателя (İşverenin Yükümlülükleri): удержание и уплата взносов
- Циркуляр SGK 2026/2: заработок, с которого начисляются взносы (копия İSMMMO)
- Циркуляр SGK 2026/8: поддержка минимальной зарплаты (копия Alomaliye)
- Cott: циркуляр о поддержке минимальной зарплаты 2026 года (Закон № 5510, временная ст. 112; лимит 1 300 лир в том же месяце 2025 года)
- Alomaliye: руководство по взносам SGK 2026
- KPMG: Закон № 7566 (скидка от казначейства)
- EY: минимальная зарплата 2026 года
- EY: порог для выплаты зарплаты через банк снижен до 3 сотрудников («Официальная газета» от 04.06.2025, № 32920; вступает в силу 01.07.2025)
- KPMG: ставки взносов SGK 2026
- Более подробная таблица: статья «Сколько мне обойдётся сотрудник?» (на турецком языке)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-09. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности