Первые 30 слов, часть 2: налоговые слова
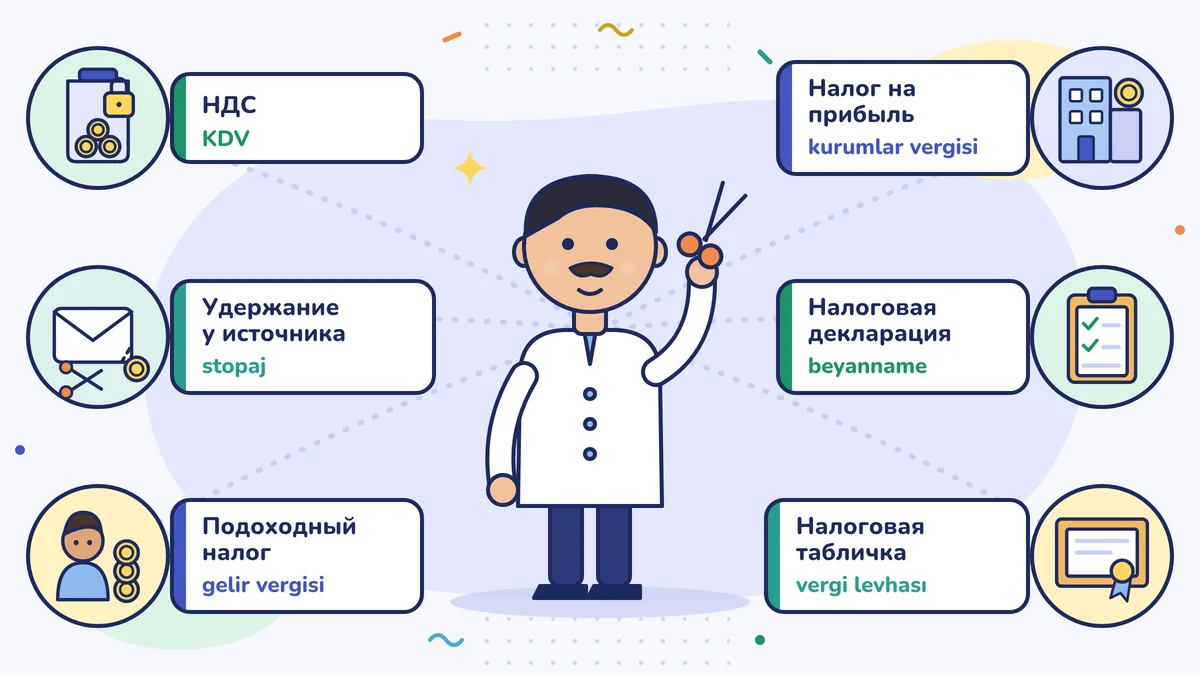
KDV, stopaj, gelir vergisi, kurumlar vergisi, beyanname, vergi levhası (НДС, удержание налога у источника выплаты, подоходный налог, налог на прибыль организаций, налоговая декларация, налоговое свидетельство). Проведя день в парикмахерской перед сдачей налогов, мы простым языком разберёмся, что это за шесть слов, чьи это деньги и почему всё это с вас спрашивают.
НДС (KDV) — это деньги, которые вы собираете с покупателей и держите для государства. Удержание налога у источника выплаты (stopaj) — это чужой налог, который вы вычитаете при выплате и перечисляете государству. Подоходный налог (gelir vergisi) берут с заработка физических лиц (например, владельца индивидуального предприятия или наёмного работника), а налог на прибыль организаций (kurumlar vergisi) — с заработка капитальных компаний, таких как общества с ограниченной ответственностью и акционерные общества. Налоговая декларация (beyanname) — это форма, в которой вы обо всём этом сообщаете, а налоговое свидетельство (vergi levhası) — документ о вашей налоговой регистрации.
Налоговый день Мехмета-усты
Мехмет-уста (так в Турции называют мастера своего дела) тридцать лет работает парикмахером. Он только что расширил своё заведение и взял помощника-подмастерье (kalfa). Лицензированный бухгалтер (mali müşavir) сказал ему по телефону: «Я подготовил ваш НДС, проверьте удержание налога у источника выплаты, декларации подадим на этой неделе. И скачайте налоговое свидетельство за этот год». Мехмет-уста умеет стричь волосы, а вот разобрать эти фразы не может.
Сначала нарисуем общую картину: налог — это доля государства в вашем деле. Но не каждый налог берётся из одного и того же места. Один налог берётся с вашего заработка, другой — из кармана покупателя, третий — из зарплаты работника. Иногда вы налог платите, а иногда только собираете и перечисляете. Эта разница всё объясняет.
НДС (KDV): деньги покупателя, которые вы держите на сохранении
НДС (KDV) — это katma değer vergisi, налог на добавленную стоимость. Он прибавляется к цене того, что вы продаёте: платит покупатель, вы собираете и отдаёте государству. То есть эти деньги — не ваш заработок, а то, что вы держите в кармане для государства. Представьте деньги, которые сосед оставил вам со словами «подержи, завтра заберу».
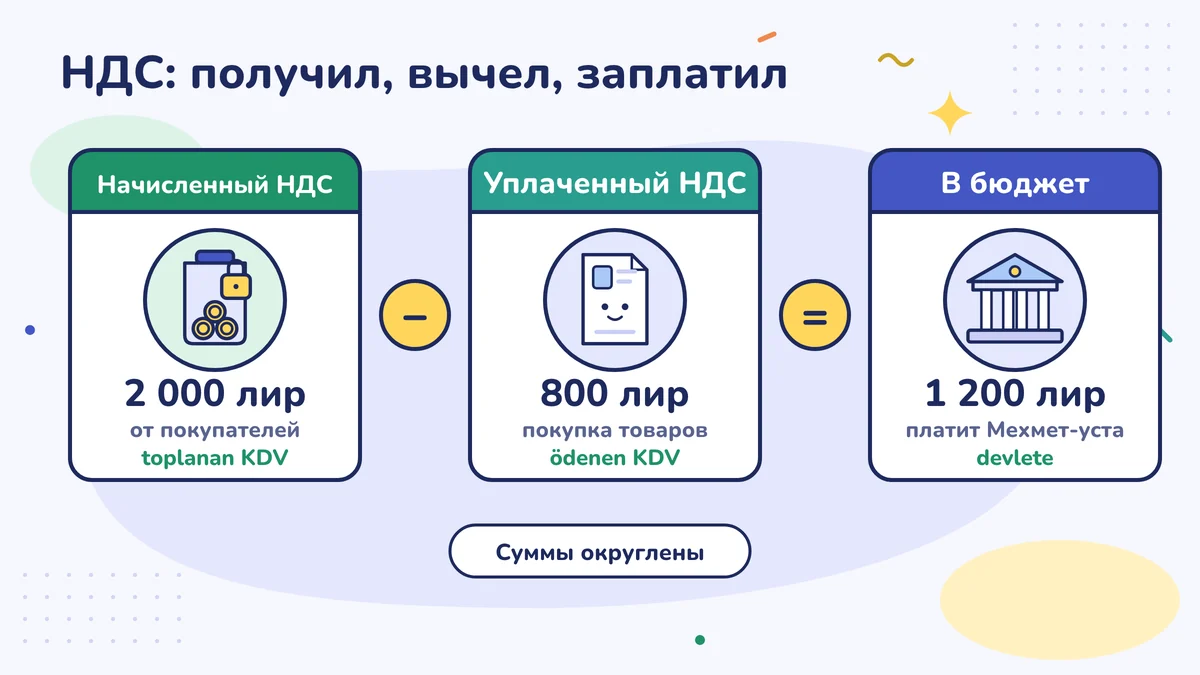
Есть и обратная сторона: когда вы покупаете товар, вы тоже платите НДС. В конце месяца из НДС, который вы собрали с покупателей, вычитается НДС, уплаченный при закупках, а разница идёт государству. Это называется вычетом НДС (KDV indirimi). Если уплаченный вами НДС больше собранного, разница переносится на следующий месяц. Чтобы вычесть НДС, уплаченный при покупке, как правило, нужна счёт-фактура, где НДС указан отдельно, и она должна быть внесена в бухгалтерскую книгу. Подробности — в статье «Что такое НДС?» (на турецком). Ставка НДС зависит от вида товара или услуги; актуальную ставку узнавайте у бухгалтера.
Не каждый бизнес собирает НДС: к продажам мелких торговцев, которые платят налог по упрощённому порядку налогообложения (basit usul), НДС не прибавляется, и декларацию по НДС они не подают; НДС, уплаченный при закупках, они тоже вычесть не могут. Когда Мехмет-уста расширил заведение, он перешёл с упрощённого порядка и теперь собирает НДС; а маленький парикмахер по соседству вполне может оставаться на упрощённом порядке. О вашем случае спросите бухгалтера.
Мини-пример: в этом месяце Мехмет-уста собрал с покупателей в общей сложности 2 000 лир НДС, а при покупке материалов заплатил 800 лир НДС. Государству он перечислит 1 200 лир. (Суммы округлены, чтобы показать логику.)
Удержание налога у источника выплаты (stopaj): налог, который вычитают сразу
Удержание налога у источника выплаты (stopaj) — это когда вы при выплате тут же вычитаете налог и перечисляете его государству. Это ещё называют «удержанием у источника» (kaynağında kesinti). Удержанный налог не ваш; это налог того, кому вы платите. Вы лишь посредник: как сторож у ворот, который считает проходящих и сообщает о них государству.
Самый известный пример — зарплата работника: из зарплаты вычитается подоходный налог, а работодатель его перечисляет. Если вы арендовали помещение не у компании, а у частного лица, то с арендной платы обычно тоже удерживают налог; бывает он и при выплатах людям свободных профессий, например юристам и бухгалтерам. Торговцы на упрощённом порядке, напротив, налог не удерживают. Какие выплаты требуют удержания, знает ваш бухгалтер; спрашивайте до выплаты. Запомните одно исключение: с 2022 года с той части зарплаты, которая равна минимальной заработной плате (asgari ücret), не берут ни подоходный налог, ни гербовый сбор (damga vergisi). Поэтому из зарплаты работника с минимальной зарплатой подоходный налог не удерживается.
Мини-пример: брутто-зарплата помощника Мехмета-усты — 40 000 лир. В январе 2026 года из неё удержали около 900 лир подоходного налога; сумма небольшая, потому что часть, равная минимальной заработной плате, налогом не облагается. Эти деньги — налог самого помощника. Мехмет-уста не кладёт их в карман, а сообщает о них в декларации по удержанному налогу (muhtasar beyanname) и перечисляет государству.
Подоходный налог (gelir vergisi): с заработка человека
Подоходный налог (gelir vergisi) берут с заработка физических лиц, то есть людей: заработок того, кто ведёт дело от своего имени, зарплата работника, арендная плата, которую получает хозяин жилья, и так далее. Не обманывайтесь словом «доход» (gelir) в названии: налог считается не с общей суммы продаж, а с заработка, который остаётся после вычета расходов. Если Мехмет-уста ведёт дело от своего имени, то при наличии прибыли он обычно платит подоходный налог. (С этого заработка торговцев на упрощённом порядке с 2021 года подоходный налог не берут.) То, что удерживают из зарплаты работников, — тоже часть этого налога.
Этот налог ступенчатый (dilim): чем больше заработок, тем выше ставка для той части, которая попадает на верхние ступени. Тариф меняется из года в год, поэтому ставку заучивать не нужно; актуальную узнавайте у бухгалтера. В бизнесе с бухгалтерскими книгами в течение года бывают ещё предварительные платежи, которые называются авансовым налогом (geçici vergi), а по итогам года расчёт окончательно подводится.
Мини-пример: годовая прибыль Мехмета-усты до налогообложения составила 400 000 лир. Подоходный налог считается с этой прибыли по ступенчатому тарифу; расчёт делает бухгалтер.
Налог на прибыль организаций (kurumlar vergisi): с заработка компании
Налог на прибыль организаций (kurumlar vergisi) берут с заработка капитальных компаний, таких как общество с ограниченной ответственностью (limited şirket) и акционерное общество (anonim şirket). (В товариществах, например полных и коммандитных (kolektif и komandit şirket), заработок входит в подоходный налог участников.) Общества с ограниченной ответственностью и акционерные общества юридически считаются отдельными «лицами»: они берут в долг от своего имени и платят налоги от своего имени. В индивидуальном предприятии (şahıs işletmesi) предприятие и вы — одно и то же лицо, а в компании компания — одно, а вы — другое.
Прибыль компании сама собой в карман участника не попадает; если прибыль распределяется между участниками, могут возникнуть отдельные налоговые вопросы. Это сложная область, и ошибка обходится дорого: до того как компания распределит прибыль, посоветуйтесь с бухгалтером. На вопрос «индивидуальное предприятие или общество с ограниченной ответственностью?» хорошо отвечает статья «Индивидуальное предприятие или ООО?» (на турецком).
Мини-пример: допустим, Мехмет-уста позже превратил своё дело в общество с ограниченной ответственностью, и по итогам года компания получила 400 000 лир прибыли. Налог с этой прибыли считается не на имя Мехмета-усты, а на имя компании, как налог на прибыль организаций.
Налоговая декларация (beyanname): налоговая зачётка
Налоговая декларация (beyanname) — это форма, в которой вы сообщаете государству о налоге. Что вы продали, сколько НДС собрали, сколько вычли, какой получился заработок: всё это вы записываете. Подать декларацию — не значит заплатить; сначала вы сообщаете, потом платите сумму. Обе операции происходят в близкие даты, но это разные дела.
У разных налогов — разные декларации: декларация по НДС, ежемесячная декларация по удержанному налогу и страховым взносам и услугам (muhtasar ve prim hizmet beyannamesi) за зарплаты и удержания, годовая декларация по подоходному налогу или налогу на прибыль организаций и так далее. Большинство подаётся в электронном виде и проходит через систему вашего бухгалтера. Если декларацию не подать вовремя, может возникнуть штраф, а если заплатить с опозданием, то пеня за просрочку (gecikme zammı). Какую декларацию в каком месяце подают, мы собрали в статье «Налоговый календарь» (на турецком).
Мини-пример: в конце месяца Мехмет-уста передал бухгалтеру документы о продажах и закупках с НДС. По ним бухгалтер подготовил декларацию по НДС; Мехмет-уста оплатил сумму.
Налоговое свидетельство (vergi levhası): налоговое удостоверение личности
Налоговое свидетельство (vergi levhası) — это документ, подтверждающий, что дело зарегистрировано в налоговой инспекции (vergi dairesi). В нём указаны название предприятия, налоговый номер (у индивидуального предприятия это ваш турецкий идентификационный номер, T.C. kimlik numarası), налоговая инспекция и вид деятельности. Это своего рода налоговое удостоверение личности: его могут попросить при открытии банковского счёта, при работе с крупной фирмой, в тендерах и договорах.
Свидетельство каждый год скачивают через «Интернет-налоговую инспекцию» (İnternet Vergi Dairesi); ваш бухгалтер может получить его для вас. Обязанность вешать его на стену отменили; но хранить его на рабочем месте и показывать по требованию вы должны.
Мини-пример: прежде чем отпустить Мехмету-усте товар в долг, оптовик попросил копию его налогового свидетельства. Мехмет-уста отправил её по электронной почте.
Соберём все шесть вместе
Мехмет-уста теперь предприниматель, который собирает НДС: он собирает НДС (KDV) с покупателей и перечисляет его государству. Выплачивая зарплату помощнику, он вычитает налог у источника выплаты (stopaj) и тоже его перечисляет. Поскольку заведение оформлено на его имя, с его прибыли возникает подоходный налог (gelir vergisi); а будь это компания, с прибыли компании возник бы налог на прибыль организаций (kurumlar vergisi). Обо всём этом он сообщает в налоговой декларации (beyanname). А налоговое свидетельство (vergi levhası) — документ, подтверждающий, что он находится внутри этой системы.
Сделайте на этой неделе
Задайте бухгалтеру один-единственный вопрос: «Какие налоги платит моё дело, какие декларации мы подаём и в какой день месяца каждая?» Запишите ответ на листок и внесите в календарь. И скачайте налоговое свидетельство за этот год в «Интернет-налоговой инспекции» (İnternet Vergi Dairesi) или попросите его у бухгалтера.
Частые ошибки
- Считать НДС прибылью. НДС, который вы собрали с покупателей, не ваш; это деньги государства. Потратите их — в конце месяца платить будет нечем.
- Забыть удержать налог у источника выплаты и перечислить его. Удержанный налог принадлежит другому человеку; если его не перечислить, будут штраф и пеня за просрочку.
- Думать, что подать декларацию — то же самое, что заплатить. Декларация — это сообщение; сумму нужно оплатить отдельно.
Источники
- Закон о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu) № 3065
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520
- Налогоплательщики на упрощённом порядке: освобождение от НДС и от подоходного налога (Ekonomi Gazetesi)
- Информация для налогоплательщиков, работающих по упрощённому порядку (GİB Defter Beyan)
- Освобождение минимальной заработной платы от подоходного налога и гербового сбора, Закон о подоходном налоге, ст. 23/18 (Alomaliye)
- Ежемесячная декларация по удержанному налогу и страховым взносам и услугам, muhtasar ve prim hizmet beyannamesi (Cott)
- Объявление о налоговом свидетельстве (İSMMMO)
- Управление доходов (Gelir İdaresi Başkanlığı, GİB)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-07. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности