أول 30 كلمة 2: كلمات الضريبة
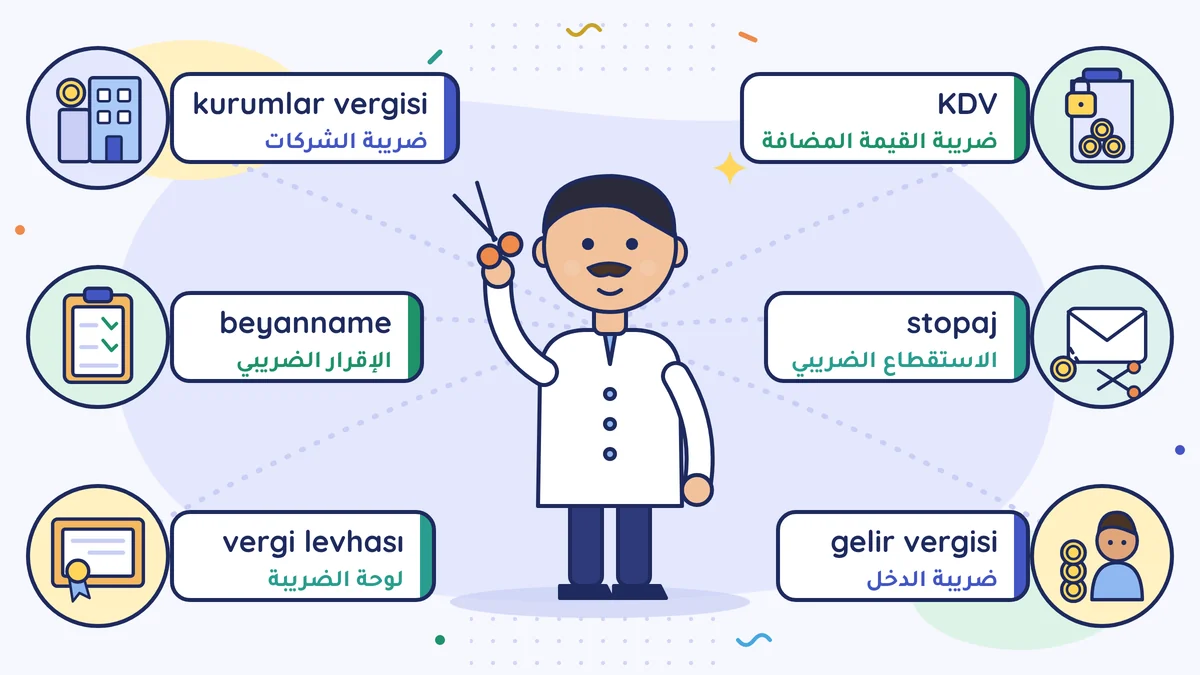
ضريبة القيمة المضافة (KDV)، والاستقطاع الضريبي (stopaj)، وضريبة الدخل (gelir vergisi)، وضريبة الشركات (kurumlar vergisi)، والإقرار الضريبي (beyanname)، ولوحة الضريبة (vergi levhası). نتابع يوم الضريبة في محل حلّاق، ونتعلّم بلغة بسيطة ما هي هذه الكلمات الست، ومال مَن هي، ولماذا تُطلَب منك.
ضريبة القيمة المضافة (KDV) أمانة تجمعها من الزبون باسم الدولة. والاستقطاع الضريبي (stopaj) هو ضريبة شخص آخر تقتطعها عند الدفع وتدفعها للدولة. ضريبة الدخل (gelir vergisi) تُؤخذ من كسب الأشخاص الطبيعيين (مثل صاحب المنشأة الفردية والعامل)، وضريبة الشركات (kurumlar vergisi) تُؤخذ من كسب شركات الأموال مثل الشركة ذات المسؤولية المحدودة والشركة المساهمة؛ والإقرار الضريبي (beyanname) هو الاستمارة التي تبلّغ بها عن هذه الضرائب، ولوحة الضريبة (vergi levhası) هي مستند تسجيلك الضريبي.
يوم الضريبة عند محمد أوسطا
محمد أوسطا حلّاق منذ ثلاثين سنة. وسّع محلّه حديثًا، وأخذ أيضًا مساعدًا (kalfa). قال له محاسبه القانوني (mali müşavir) على الهاتف: «جهّزت ضريبة القيمة المضافة الخاصة بكم، راجعوا الاستقطاع، وسنقدّم الإقرارات هذا الأسبوع. ونزّلوا أيضًا لوحة الضريبة لهذه السنة.» محمد أوسطا يتقن قصّ الشعر، لكنه لا يتقن فكّ هذه الجمل.
لنرسم الصورة الكبيرة أولًا: الضريبة هي الحصة التي تأخذها الدولة من عملك. لكن ليست كل ضريبة تأتي من المكان نفسه. بعض الضرائب تأتي من كسبك، وبعضها من جيب الزبون، وبعضها من راتب العامل. فأنت أحيانًا تدفع الضريبة، وأحيانًا تجمعها وتورّدها إلى الدولة فقط. هذا الفرق يوضّح كل شيء.
ضريبة القيمة المضافة (KDV): أمانة مأخوذة من الزبون
ضريبة القيمة المضافة (KDV) هي اختصار katma değer vergisi. تُضاف إلى سعر ما تبيعه؛ الزبون يدفعها، وأنت تجمعها، ثم تدفعها للدولة. أي أن ذلك المال ليس كسبك، بل أمانة تحفظها في جيبك باسم الدولة. فكّر فيه كالمال الذي يتركه جارك عندك ويقول: «احفظ لي هذا، وآخذه غدًا».
وهناك جهة معاكسة: أنت أيضًا تدفع ضريبة القيمة المضافة عندما تشتري بضاعة. في آخر الشهر تُطرح الضريبة التي دفعتها عند الشراء من الضريبة التي جمعتها من الزبائن، ويذهب الفرق إلى الدولة. ويُسمّى هذا خصم ضريبة القيمة المضافة (KDV indirimi). وإذا كانت الضريبة التي دفعتها أكثر مما جمعته، يُرحَّل الفرق إلى الشهر التالي. ولكي تستطيع خصم الضريبة التي دفعتها عند الشراء، تحتاج من حيث القاعدة إلى فاتورة كُتبت فيها ضريبة القيمة المضافة منفصلة، ويجب أن تكون تلك الفاتورة مسجَّلة في الدفتر. للتفاصيل انظر مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية). تختلف نسبة هذه الضريبة بحسب نوع البضاعة أو الخدمة؛ فاسأل محاسبك القانوني عن النسبة الحالية.
ليست كل منشأة تجمع ضريبة القيمة المضافة: صغار الحِرفيين الخاضعون لنظام المحاسبة المبسَّط (basit usul) لا تُضاف هذه الضريبة إلى مبيعاتهم، ولا يقدّمون إقرار ضريبة القيمة المضافة؛ ولا يستطيعون أيضًا خصم الضريبة التي دفعوها عند الشراء. عندما وسّع محمد أوسطا محلّه خرج من النظام المبسَّط، وصار الآن يجمع ضريبة القيمة المضافة؛ لكن حلّاقًا صغيرًا في الحيّ قد يكون خاضعًا للنظام المبسَّط. اسأل محاسبك القانوني عن وضعك.
مثال صغير: جمع محمد أوسطا هذا الشهر من الزبائن 2.000 ليرة ضريبة قيمة مضافة بالمجموع، ودفع 800 ليرة ضريبة قيمة مضافة عند شراء المواد. سيدفع للدولة 1.200 ليرة. (المبالغ مقرَّبة لتوضيح المنطق.)
الاستقطاع الضريبي (stopaj): ضريبة تُقتطع من المنبع
الاستقطاع الضريبي (stopaj) هو أن تقتطع الضريبة في لحظة الدفع وتدفعها للدولة. ويُسمّى أيضًا «الاقتطاع من المنبع» (kaynağında kesinti). الضريبة التي تقتطعها ليست لك؛ إنها ضريبة الطرف الآخر. أنت وسيط فقط: كالحارس الواقف عند الباب، يعدّ من يمرّ ويبلّغ الدولة.
أشهر مثال هو راتب العامل: تُقتطع ضريبة الدخل من الراتب ويدفعها صاحب العمل. وإذا استأجرت المحل من شخص لا من شركة، فتُقتطع الضريبة في الغالب من دفعة الإيجار أيضًا؛ ويظهر كذلك في المدفوعات للعاملين المستقلين مثل المحامي والمحاسب القانوني. أما الحِرفي الخاضع للنظام المبسَّط فلا يقوم بالاستقطاع. معرفة الدفعات التي يجب فيها الاقتطاع من عمل محاسبك القانوني؛ فاسأله قبل أن تدفع. واعرف استثناءً واحدًا: منذ 2022 لا تُؤخذ ضريبة الدخل ولا ضريبة الدمغة (damga vergisi) على جزء الراتب المساوي للحد الأدنى للأجور (asgari ücret). لذلك لا تُقتطع ضريبة الدخل من راتب العامل الذي يتقاضى الحد الأدنى للأجور.
مثال صغير: الراتب الإجمالي لمساعد محمد أوسطا 40.000 ليرة. في يناير 2026 اقتُطع من هذا الراتب نحو 900 ليرة ضريبة دخل؛ والمبلغ صغير لأن الجزء المساوي للحد الأدنى للأجور معفى من الضريبة. هذا المال ضريبة يدفعها المساعد. لا يضعه محمد أوسطا في جيبه، بل يبلّغ عنه بالإقرار المختصر (muhtasar beyanname) ويدفعه للدولة.
ضريبة الدخل (gelir vergisi): من كسب الشخص
ضريبة الدخل (gelir vergisi) هي الضريبة التي تُؤخذ من كسب الأشخاص الطبيعيين، أي الناس: مثل كسب من يعمل لحسابه، وراتب العامل، وإيجار صاحب البيت. لا تنخدع بكلمة «الدخل» في اسمها: الضريبة لا تُحسب على مجموع المبيعات، بل على الكسب الذي يبقى بعد طرح المصاريف. إذا كان محمد أوسطا يدير المحل باسمه، فإنه يدفع في الغالب ضريبة الدخل عندما يظهر ربح. (منذ 2021 لا تُؤخذ ضريبة الدخل على هذا الكسب من الحِرفي الخاضع للنظام المبسَّط.) وما يُقتطع من رواتب العمال هو أيضًا جزء من هذه الضريبة.
هذه الضريبة متدرّجة: كلما كبر الكسب، يخضع الجزء الذي يصعد إلى الشرائح الأعلى لنسبة أعلى. يتغيّر الجدول بحسب السنة، لذلك لا تحتاج إلى حفظ نسبة؛ اعرف الجدول الحالي من محاسبك القانوني. وفي المنشآت التي تمسك دفاتر توجد أيضًا خلال السنة دفعات مسبقة باسم «الضريبة المؤقتة» (geçici vergi)، ويُحسم الحساب في آخر السنة.
مثال صغير: ظهر ربح محمد أوسطا السنوي قبل الضريبة 400.000 ليرة. تُحسب ضريبة الدخل على هذا الربح بحسب الجدول المتدرّج؛ والمحاسب القانوني هو من يقوم بالحساب.
ضريبة الشركات (kurumlar vergisi): من كسب الشركة
ضريبة الشركات (kurumlar vergisi) تُؤخذ من كسب شركات الأموال مثل الشركة ذات المسؤولية المحدودة (limited) والشركة المساهمة (anonim). (أما في شركات الأشخاص مثل شركة التضامن (kolektif) وشركة التوصية (komandit)، فيدخل الكسب في ضريبة الدخل الخاصة بالشركاء.) الشركة ذات المسؤولية المحدودة والشركة المساهمة تُعَدّ كلٌّ منهما قانونيًا «شخصًا» مستقلًا: تقترض باسمها، وتدفع الضريبة باسمها. في المنشأة الفردية (şahıs işletmesi) أنت والمنشأة شخص واحد، أما في الشركة فالشركة شيء وأنت شيء آخر.
ربح الشركة لا يدخل جيب الشريك من تلقاء نفسه؛ وإذا وُزِّع الربح على الشريك فقد تظهر أمور ضريبية منفصلة. هذه منطقة معقّدة، والخطأ فيها مكلف: استشر المحاسب القانوني قبل أن توزّع الشركة الربح. ولسؤال «منشأة فردية أم شركة؟» يُعَدّ مقال «منشأة فردية أم شركة محدودة؟» (باللغة التركية) بداية جيدة.
مثال صغير: لنفترض أن محمد أوسطا حوّل عمله لاحقًا إلى شركة محدودة، وأن الشركة ربحت في آخر السنة 400.000 ليرة. تُحسب الضريبة على هذا الربح باسم الشركة لا باسم محمد أوسطا، على شكل ضريبة شركات.
الإقرار الضريبي (beyanname): بطاقة علامات الضريبة
الإقرار الضريبي (beyanname) هو الاستمارة التي تبلّغ بها الدولة عن الضريبة. ماذا بعت، وكم جمعت من ضريبة القيمة المضافة، وكم اقتطعت، وكم كان كسبك: تكتب كل ذلك. الإقرار لا يعني الدفع؛ أولًا تبلّغ، ثم تدفع المبلغ. يحدث الأمران في تواريخ متقاربة، لكنهما عملان منفصلان.
للضرائب المختلفة إقرارات مختلفة: مثل إقرار ضريبة القيمة المضافة، والإقرار المختصر وإقرار خدمات الاشتراكات (muhtasar ve prim hizmet beyannamesi) الذي يُقدَّم كل شهر للرواتب والاستقطاع، والإقرار السنوي لضريبة الدخل أو لضريبة الشركات. أغلبها يُقدَّم إلكترونيًا، ويمرّ عبر نظام محاسبك القانوني. إذا لم يُقدَّم الإقرار في موعده فقد تظهر غرامة، وإذا تأخّر الدفع فقد تظهر زيادة تأخير (gecikme zammı). جمعنا أيّ إقرار يُقدَّم في أيّ شهر في مقال «التقويم الضريبي» (باللغة التركية).
مثال صغير: في آخر الشهر أعطى محمد أوسطا محاسبه القانوني مستندات البيع والشراء التي فيها ضريبة القيمة المضافة. فأعدّ المحاسب القانوني منها إقرار ضريبة القيمة المضافة؛ ودفع محمد أوسطا المبلغ.
لوحة الضريبة (vergi levhası): بطاقة الهوية الضريبية
لوحة الضريبة (vergi levhası) هي المستند الذي يُظهر أن المنشأة مسجَّلة لدى إدارة الضرائب (vergi dairesi). مكتوب عليها اسم المنشأة، والرقم الضريبي (في المنشأة الفردية هو رقم هويتك التركية، T.C. kimlik numarası)، وإدارة الضرائب، ونوع النشاط. هي نوع من بطاقة الهوية الضريبية: قد تُطلَب منك عند فتح حساب بنكي، وعند العمل مع شركة كبيرة، وفي المناقصات والعقود.
تُنزَّل اللوحة كل سنة عبر إدارة الضرائب على الإنترنت (İnternet Vergi Dairesi)؛ ويمكن لمحاسبك القانوني أن يستخرجها باسمك. أُلغي إلزام تعليقها على الحائط؛ لكن يجب أن تحتفظ بها في مكان العمل وأن تُظهرها عند الطلب.
مثال صغير: قبل أن يعطي تاجر جملة محمد أوسطا بضاعة بالدَّين، طلب منه نسخة من لوحة الضريبة. فأرسلها محمد أوسطا بالبريد الإلكتروني.
لنجمع الست
محمد أوسطا صار الآن منشأة تجمع ضريبة القيمة المضافة: يجمع من الزبون ضريبة القيمة المضافة (KDV) ويدفعها للدولة. وعندما يدفع راتب مساعده يُجري الاستقطاع الضريبي (stopaj)، ويدفع المبلغ المقتطَع للدولة أيضًا. ولأن المحل باسمه، تخرج من ربحه ضريبة الدخل (gelir vergisi)، ولو كان شركة لخرجت من ربح الشركة ضريبة الشركات (kurumlar vergisi). ويبلّغ عن كل هذه بـ الإقرار الضريبي (beyanname). أما لوحة الضريبة (vergi levhası) فهي المستند الذي يُثبت أنه داخل هذا النظام.
افعل هذا هذا الأسبوع
اسأل محاسبك القانوني سؤالًا واحدًا: «ما الضرائب التي تدفعها منشأتي، وما الإقرارات التي نقدّمها، وفي أيّ يوم من الشهر كلٌّ منها؟» اكتب الجواب على ورقة وأضفه إلى تقويمك. ونزّل أيضًا لوحة الضريبة لهذه السنة من إدارة الضرائب على الإنترنت (İnternet Vergi Dairesi)، أو اطلبها من محاسبك القانوني.
أخطاء شائعة
- عدّ ضريبة القيمة المضافة ربحًا. ضريبة القيمة المضافة التي تجمعها من الزبون ليست مالك، بل مال الدولة؛ إذا أنفقتها فلن تستطيع دفعها في آخر الشهر.
- نسيان إجراء الاستقطاع الضريبي ودفع المبلغ المقتطَع. الضريبة التي تقتطعها مال غيرك؛ وعدم دفعها يجلب غرامة وزيادة تأخير.
- ظنّ الإقرار دفعًا. الإقرار تبليغ؛ ويجب أن تدفع المبلغ بشكل منفصل.
المصادر
- قانون ضريبة القيمة المضافة (KDV Kanunu) رقم 3065
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520
- المكلَّفون في النظام المبسَّط: الإعفاء من ضريبة القيمة المضافة والإعفاء من ضريبة الدخل (Ekonomi Gazetesi)
- معلومات للمكلَّفين الخاضعين للنظام المبسَّط (GİB Defter Beyan)
- إعفاء الحد الأدنى للأجور من ضريبة الدخل وضريبة الدمغة، قانون ضريبة الدخل المادة 23/18 (Alomaliye)
- الإقرار المختصر وإقرار خدمات الاشتراكات (Cott)
- إعلان بشأن لوحة الضريبة (İSMMMO)
- رئاسة إدارة الإيرادات (Gelir İdaresi Başkanlığı)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية