Чеки, векселя, продажи в долг и оплата картой: когда деньги попадают в кассу?
Продажа состоялась, прибыль записана, а деньги ещё в пути. На примере чеков мебельщика Тунджая-бея с датой в январе разберём, в какой день деньги попадают в кассу при разных способах оплаты, почему НДС платят раньше, чем получают деньги, что значит передать чек по индоссаменту и досрочно учесть его в банке и где в плане денежного потока место чека, который выдали вы сами.
Наличные и перевод попадают в кассу в тот же день; продажа картой — после срока блокировки, оговорённого с банком, за вычетом комиссии; чек — когда наступит дата на нём и банк получит по нему деньги. А НДС не ждёт оплаты: он возникает, когда товар передан или услуга оказана, а если счёт-фактура (fatura) выписана раньше — в момент выписки счёта-фактуры (Закон о НДС, ст. 10). Поэтому при продаже в долг (vadeli satış) НДС вы чаще всего платите до того, как деньги придут от клиента.
Чеки Тунджая-бея, владельца мебельной мастерской, с датой в январе
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Мастерская Тунджая-бея (бей — вежливое обращение к мужчине) делает мебель для магазинов. В октябре 2026 года у него была хорошая продажа: 500 000 лир без НДС. Магазин-покупатель расплатился чеками с датой в январе 2027 года. Тунджай-бей убрал чеки в ящик и успокоился: «Деньги у меня в кармане».
В середине ноября ему позвонил бухгалтер (лицензированный бухгалтер, mali müşavir): «НДС за октябрь начислен, его нужно заплатить до 30 ноября». Тунджай-бей удивился: «Но я же ещё не получил деньги».
В этом уроке мы измеряем расстояние между продажей и днём, когда деньги попадают в кассу. От способа оплаты это расстояние меняется.
Номер для отслеживания посылки
Вы заказали что-то в интернете. У вас есть номер для отслеживания посылки. Посылка в пути, но ещё не у вас. Иногда она задерживается на день. Редко — теряется.
Чек, вексель (senet) и счёт-фактура на продажу в долг похожи на этот номер. Продажа состоялась, прибыль записана, а деньги в пути. В план денежного потока записывается день, когда деньги придут к вам, а не день, когда сделан заказ.
Когда приходят деньги при разных способах оплаты?
| Способ оплаты | Когда деньги попадают в кассу? | Как записать в план? |
|---|---|---|
| Наличные или перевод | В тот же день | День продажи |
| Карта, оплата одним платежом | По вашему договору с банком: на следующий день, через несколько дней или через несколько недель (срок блокировки). За вычетом комиссии | Конец срока блокировки, сумма за вычетом комиссии |
| Карта, продажа в рассрочку | По договору: либо частями по рассрочке, либо сразу, но с более высоким удержанием | Календарь выплат банка из договора |
| Открытый счёт (счёт-фактура с отсрочкой) | В день срока платежа (vade), часто чуть позже | Реальная привычка клиента платить |
| Чек (çek) | Когда наступит дата на чеке и банк получит по нему деньги | Дата на чеке и срок получения денег банком |
| Вексель (senet) | В день срока платежа, если должник заплатит | День срока платежа, с запасом |
Сторону оплаты картой, то есть блокировку и комиссию, вы видели в уроке «Календарь одного месяца: что в какой день». Новое здесь вот что: при продаже картой в рассрочку деньги могут прийти не одним платежом. Найдите в договоре на POS-терминал пункт «оплата при продажах в рассрочку» и составьте свой календарь по нему.
НДС возникает при поставке и не ждёт оплаты
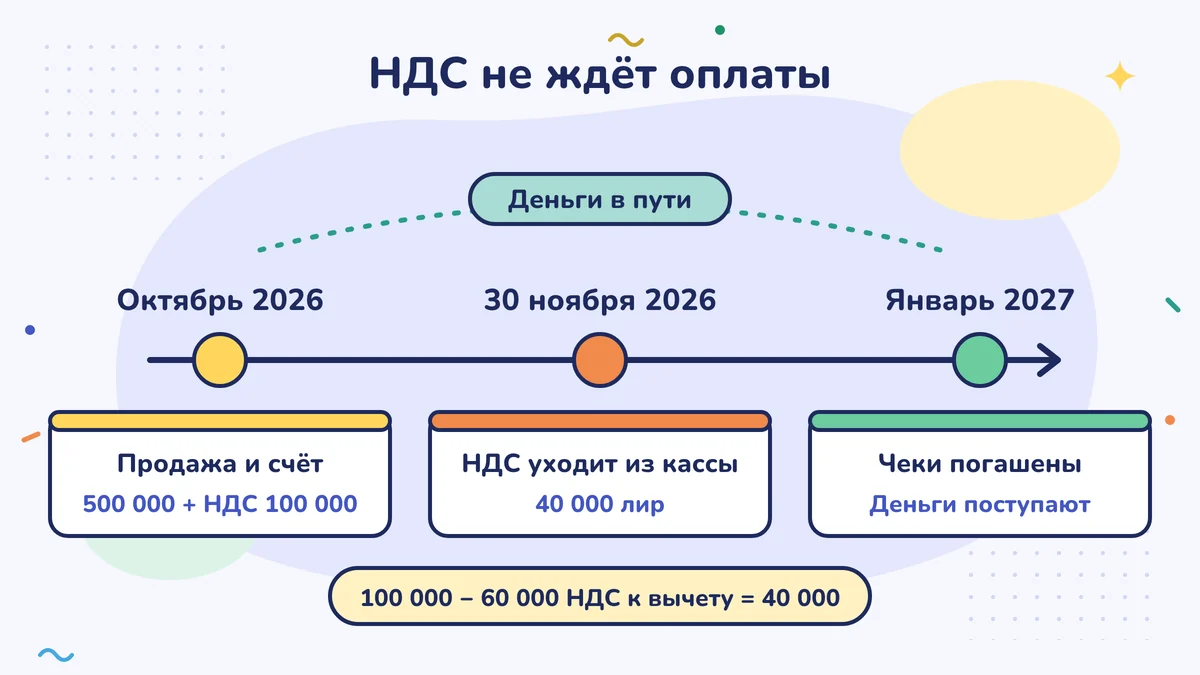
Правило, которое удивило Тунджая-бея, находится в статье 10 Закона о налоге на добавленную стоимость (KDV). НДС возникает в тот момент, когда товар передан или услуга оказана. Если счёт-фактура выписана раньше, налог возникает в момент её выписки. День получения денег в этом правиле не фигурирует.
В 2026 году общая ставка НДС составляет 20 %. Расчёт Тунджая-бея:
| Статья | Сумма |
|---|---|
| Продажа (без НДС) | 500 000 |
| НДС в счёте-фактуре | 100 000 |
| НДС с материалов, купленных в октябре (НДС, уплаченный при покупке, — к вычету) | −60 000 |
| НДС к уплате за октябрь | 40 000 |
| Последний срок | 30 ноября 2026 года |
| Дата чеков | Январь 2027 года |
Тунджай-бей заплатит эти 40 000 лир из собственной кассы, раньше, чем получит деньги от клиента. Если материалы он покупал за наличные, то 60 000 лир НДС по ним он уже заплатил поставщику. То есть весь НДС в счёте-фактуре, 100 000 лир, до получения денег по чекам уже ушёл из его кассы. Чем дольше срок платежа по продаже, тем дольше приходится нести эту предоплату. Подоходный налог или налог на прибыль организаций (kurumlar vergisi) с коммерческого дохода тоже, как правило, не смотрит на получение денег: авансовый налог (geçici vergi) считается с прибыли от поставленных и оформленных счетом-фактурой продаж, даже если деньги ещё не пришли.
Если вы работаете по упрощённому порядку налогообложения (basit usul), вы не считаете НДС и не платите авансовый налог; этот раздел вас не касается.
Как записать чек в план?
Не держите чек без движения. На практике чек за несколько дней до даты на нём сдают в свой банк на инкассо («тахсиль»); банк предъявляет его банку плательщика, когда наступит дата, и если на счёте достаточно денег, они чаще всего попадают на ваш счёт в тот же день или на следующий рабочий день. После даты на чеке срок, в который его можно предъявить банку, короткий: считая от даты на чеке, десять дней для чека, подлежащего оплате в месте выдачи, и один месяц для чека, подлежащего оплате в другом месте (Торговый кодекс Турции, ст. 796). Если пропустить этот срок, то в случае, когда чек окажется без покрытия, можно потерять право обратиться к тем, кто передал вам чек по индоссаменту. В план записывайте не дату на чеке, а день, когда банк зачислит деньги на ваш счёт.
Ведите чеки, которые у вас на руках, одним списком: от кого, сумма, дата, банк. Каждый понедельник переносите их из списка в план денежного потока.
Обратите внимание на два момента.
Передать чек поставщику по индоссаменту (ciro etmek). Если вы подписали чек на обороте и отдали его поставщику, вы словно потратили деньги раньше срока. Но если чек не оплатят, поставщик может вернуться к вам: тот, кто передал чек по индоссаменту, тоже отвечает за платёж. Запишите это в план как пометку о риске.
Досрочно продать чек банку (учесть чек). Вы можете отдать чек банку или факторинговой компании до наступления срока и получить деньги раньше. Взамен вы платите удержание. Пример: за чек на 100 000 лир с датой через три месяца вы получаете 90 000 лир, и 10 000 лир — это плата за эти три месяца. Реальное удержание зависит от банка, периода и положения того, кто выдал чек; получите предложение в письменном виде и записывайте в план именно эту сумму.
Чек, который выдали вы сами
Если вы выдали чек поставщику, дата на этом чеке — самая жёсткая строка вашего плана. Оплата от клиента может задержаться, об аренде можно договориться; но в день, указанный на выданном вами чеке, на вашем счёте должны лежать деньги. Поэтому ведите выданные вами чеки отдельным списком и записывайте каждый в план денежного потока с его датой.
Что изменил Тунджай-бей?
При следующем крупном заказе он сделал так:
- Чтобы сократить срок чека с трёх месяцев до двух, предложил небольшую скидку на цену. Он посчитал, сколько скидка съедает из прибыли.
- Попросил предоплату-аванс в размере 20 % от суммы счёта-фактуры. Аванс покрыл НДС и часть материалов.
- Стал вести чеки, которые у него на руках, и чеки, которые выдал он сам, в одной таблице по порядку дат.
Измерять число дней, за которые приходит дебиторская задолженность, раз в год вы учились в уроке «Денежный цикл: через сколько дней дебиторская задолженность и запасы превращаются в деньги». Этот урок — то же число, но по неделям.
Сделайте на этой неделе
Запишите в одну таблицу чеки и векселя, которые у вас на руках, а также чеки, которые выдали вы сами: от кого или кому, сумма, дата, банк. Найдите в договоре на POS-терминал срок блокировки и порядок выплаты денег при продаже в рассрочку и добавьте это в таблицу.
Частые ошибки
- Считать чек деньгами. Чек — это деньги в пути, пока не наступит его дата и банк не получит по нему оплату. В план записывайте день получения денег.
- Забывать про НДС при продаже в долг. НДС возникает при поставке товара (а если счёт-фактура выписана раньше — с ней); даже если клиент заплатит через три месяца, НДС за поставку платится в следующем месяце.
- Считать чек, переданный по индоссаменту, закрытым делом. Если чек не оплатят, поставщик, которому вы его отдали, может вернуться к вам. Чеки, переданные по индоссаменту, тоже держите в списке.
Источники
- Закон о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu) № 3065, ст. 10 (событие, порождающее налог), ст. 29 (вычет) (mevzuat.gov.tr)
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 776 (простой вексель), ст. 780 и далее (чек), ст. 795–796 (оплата чека и сроки предъявления) (mevzuat.gov.tr)
- Закон о чеках (Çek Kanunu) № 5941 (mevzuat.gov.tr)
- Harbiye Hukuk: срок платежа и сроки предъявления чека (краткое изложение ст. 795–796 Торгового кодекса Турции; вторичный источник)
- Закон о банковских картах и кредитных картах (Banka Kartları ve Kredi Kartları Kanunu) № 5464 (обслуживание торговой точки) (mevzuat.gov.tr)
- Закон о финансовой аренде, факторинге, финансировании и сберегательном финансировании (Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu) № 6361 (mevzuat.gov.tr)
- KPMG: Постановление Президента о ставках НДС (общая ставка 20 %)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности