Banka Mutabakatı Nasıl Yapılır? Adım Adım Ay Sonu Kontrolü
Banka ekstresi ile programdaki bakiye neden tutmaz? Farkın tipik sebepleri, adım adım yöntem ve örnek mutabakat tablosu sade dille.
İşveren Okulu · · 7 dk okuma

Banka mutabakatı, banka ekstresindeki bakiye ile sizin kayıtlarınızdaki (ön muhasebe programındaki ya da defterdeki) banka bakiyesini ay sonunda karşılaştırıp aradaki farkı satır satır açıklamaktır. Farkın çoğu ya henüz yolda olan bir paradan ya da kayda hiç girmemiş bir hareketten çıkar. Açıklanamayan fark sıfıra indiğinde iş biter.
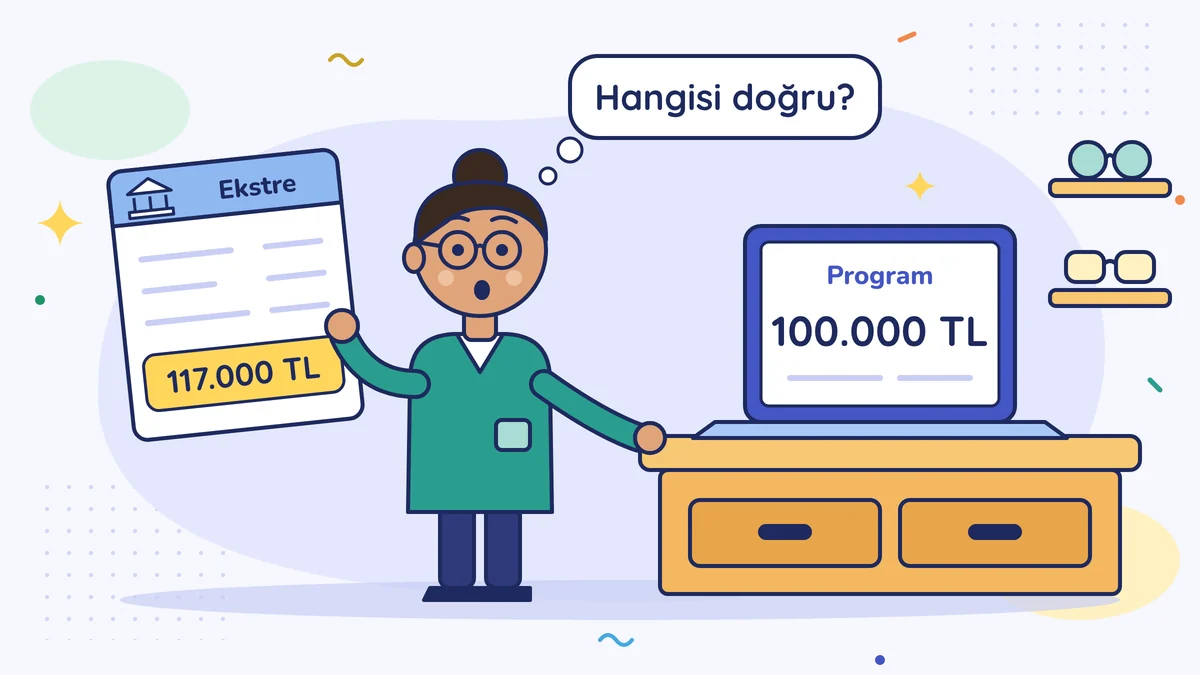
Gözlükçü Oya Hanım'ın 17.000 lirası
Gözlükçü Oya Hanım satışların çoğunu kartla yapıyor, tedarikçilere havaleyle ödüyor, banka hareketlerini ön muhasebe programına kendisi giriyor.
31 Ekim akşamı programdaki banka bakiyesine baktı: 100.000 TL. Bankanın uygulamasını açtı: 117.000 TL. 17.000 liralık fark, bir şeylerin kayda girmediğini gösteriyordu. Aslında iki rakam da ayın son gününün tam resmini vermiyordu.
Banka mutabakatı nedir?
Marketten dönünce fişi poşetteki ürünlerle karşılaştırırsınız; fişte olup poşette olmayan ürün ya kasada unutulmuştur ya da yanlış okutulmuştur. Banka mutabakatı da böyledir: fiş bankanın ekstresi, poşet sizin kayıtlarınız.
Ekstre, bankanın hesabınızdaki her giriş ve çıkışı tarih sırasıyla gösteren dökümüdür. Dekont tek bir işlemin banka belgesidir. Mutabakat ise iki ayrı kaydın aynı sonucu verdiğini teyit etmek demektir.
Banka mutabakatı kanunla konmuş genel bir zorunluluk değil, iyi bir alışkanlıktır. Ama defterdeki kayıtların belgeye dayanması zorunludur (Vergi Usul Kanunu md. 227) ve kayıtlar uzun süre bekletilemez (md. 219). Banka masrafı ya da komisyonda belge çoğu zaman bankanın dekontu ya da ekstresidir. Müşteri tahsilatında ya da tedarikçi ödemesinde ise dekont yalnız paranın hareketini gösterir; işin kendisini fatura belgeler.
Cari mutabakattan farkı ne?
| Cari mutabakat | Banka mutabakatı | |
|---|---|---|
| Neyle karşılaştırırsınız? | Müşteri ya da tedarikçinin kayıtlarıyla | Bankanın ekstresiyle |
| Karşı tarafın onayı gerekir mi? | Evet, yazıyla ya da e-postayla onay istenir | Hayır, ekstre zaten elinizde |
| Ne sıklıkla? | Genellikle yılda en az bir kez, büyük carilerle üç ayda bir | Her ay |
Cari, yani müşteri ya da tedarikçiyle aranızdaki borç-alacak hesabı için cari mutabakat nasıl yapılır yazımıza bakın.
Fark nereden çıkar?
Farklar iki gruba ayrılır. Zamanlama farkı yolda olan paradır; düzeltilmez, bir sonraki ay ekstrede görünür. Kayıt farkı ise programdaki bir eksik ya da yanlıştır; o ay düzeltilir.
| Sebep | Ne olur? | Ne yaparsınız? |
|---|---|---|
| Banka masrafı | Hesap işletim ücreti ya da EFT masrafı bankadan çıkar, kayda girmez | Dekontuyla gider olarak işlersiniz (yanındaki BSMV dahil) |
| Henüz işlenmemiş havale | Müşterinin parası bankaya gelmiş, programa girilmemiş | Tahsilatı ilgili müşterinin cari hesabına işlersiniz |
| Yanlış tutar | Ödeme 4.500 TL iken programa 5.400 TL yazılmış | Kaydı doğru tutarla düzeltirsiniz |
| Çift kayıt | Aynı ödeme programa iki kez girilmiş | Fazla kaydı geri alırsınız |
| Bekleyen çek | Verdiğiniz çek programda ödenmiş görünüyor, bankadan henüz çıkmamış | Düzeltme yok; ödendiği ay ekstrede görünür |
| Karşılıksız çek | Tahsile verdiğiniz çek ödenmemiş, programda tahsil edilmiş görünüyor | Tahsilat kaydını geri alırsınız, müşterinin borcu yeniden açılır; takibi için mali müşavirinize ve avukatınıza danışırsınız |
| POS bloke | Ayın son günlerindeki kartlı satış bankaya sonraki ay geçer | Düzeltme yok; beklenir |
| POS komisyonu | Banka komisyonu ya satıştan düşüp kalanı yatırır ya da ay sonunda toplu keser | Komisyonu gider olarak işlersiniz (yanındaki BSMV dahil) |
POS bloke, yani kartlı satışın bankada bekleme süresi, anlaşmanıza göre ertesi gün de olabilir, haftalar da. Sürenizi POS sözleşmenizde bulursunuz.
Bankanın kestiği masrafta ve POS komisyonunda KDV olmaz; bu işlemler KDV'den istisnadır (KDV Kanunu md. 17/4-e). Dekontta onun yerine BSMV (banka ve sigorta muameleleri vergisi) satırı görürsünüz. BSMV'nin mükellefi bankadır (Gider Vergileri Kanunu md. 28 ve 30); uygulamada banka bu vergiyi masrafın yanında size yansıtır. KDV gibi indirilmez; masrafla birlikte gider olarak işlenir. Komisyonu banka değil de sanal POS firması gibi başka bir şirket kesiyorsa belgesinde KDV görebilirsiniz; nasıl işleneceğini mali müşavirinize sorun.
Bazı programlar bekleyen kartlı satışları ve verilen çekleri bankadan ayrı bir hesapta tutar; o zaman bu satırlar fark olarak çıkmaz. İleri tarihli çeki verdiğiniz gün bankadan düşerseniz fark aylarca taşınır; çeki müşavirinizin kullandığı yöntemle kaydedin.
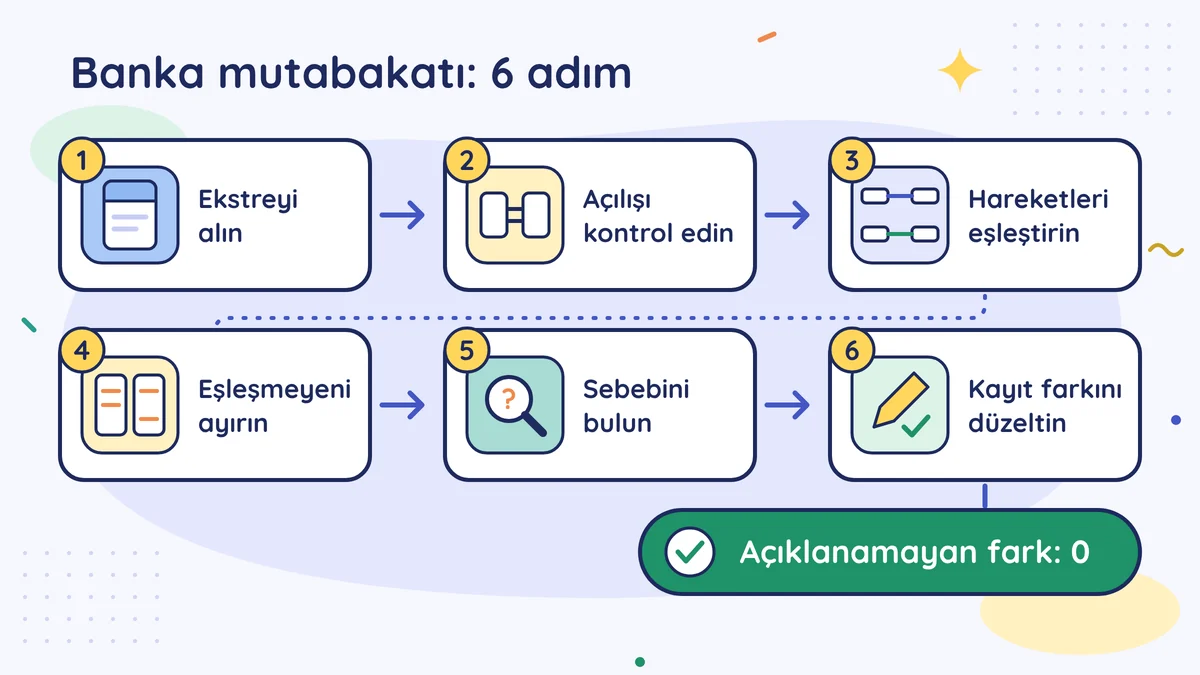
Adım adım banka mutabakatı
1. Ayın son günü itibarıyla ekstreyi alın
Her banka hesabı için ayrı ekstre alın; tarih aralığı ayın ilk günüyle son günü olsun. Kredi kartının ekstresi ayrı bir mutabakattır; onun hesap kesim tarihi ay sonuna denk gelmeyebilir.
2. Açılış bakiyesini kontrol edin
Bu ayın açılış bakiyesi geçen ayın kapanışıyla aynı olmalı; değilse önce geçen ayın farkını bulun.
3. Hareketleri tek tek eşleştirin
Ekstredeki her satırı programdaki bir kayıtla, tutara ve tarihe bakarak eşleştirin. Yuhasibu'da ekstreyi içe aktarırsanız program hareketler için eşleştirme önerir; siz onaylamadan kayıt oluşmaz.
4. Eşleşmeyenleri iki listeye ayırın
Birinci liste: ekstrede olup kayıtta olmayanlar. İkinci liste: kayıtta olup ekstrede olmayanlar. Farkın tamamı bu iki listededir.
5. Her satırı sebebine bağlayın
Yukarıdaki tabloya bakın: zamanlama farkı mı, kayıt farkı mı? Bilmediğiniz satırı "komisyondur" diye kapatmayın, bankaya sorun.
6. Kayıt farklarını düzeltin, tabloyu kapatın
Kayıt farklarını düzeltin, zamanlama farklarını not edin. İki taraf aynı rakamda buluşuyorsa iş tamamdır.
Oya Hanım'ın Ekim tablosu
Oya Hanım bu altı adımı izledi ve şunları buldu:
- Ekstrede olup programda olmayan: 500 TL banka masrafı, 1.000 TL POS komisyonu ve bir şirketin toplu gözlük siparişi için gönderdiği 12.000 TL havale.
- Programda olup ekstrede olmayan: 31 Ekim'in 6.000 TL'lik kartlı satışı (bankaya Kasım'da geçecek) ve tedarikçiye verdiği 30 Ekim tarihli 10.000 TL'lik çek (tedarikçi henüz bankaya sunmamış).
- Kayıt hatası: 4.500 TL'lik cam ödemesi programa 5.400 TL yazılmış; 1.600 TL'lik internet faturası iki kez girilmiş.
| Banka tarafı | Tutar (TL) |
|---|---|
| Ekstredeki bakiye (31 Ekim) | 117.000 |
| Artı: 31 Ekim'in kartlı satışı, bankaya Kasım'da geçecek | 6.000 |
| Eksi: 30 Ekim tarihli çek, bankadan henüz çıkmadı | 10.000 |
| Düzeltilmiş bakiye | 113.000 |
| Program tarafı | Tutar (TL) |
|---|---|
| Programdaki bakiye (31 Ekim) | 100.000 |
| Eksi: banka masrafı | 500 |
| Eksi: POS komisyonu | 1.000 |
| Artı: işlenmemiş müşteri havalesi | 12.000 |
| Artı: 4.500 yerine 5.400 yazılan ödeme | 900 |
| Artı: iki kez girilen internet faturası | 1.600 |
| Düzeltilmiş bakiye | 113.000 |
İki taraf 113.000 TL'de buluştu, açıklanamayan fark 0. Kasım'da 6.000 TL'lik satışın parası gelecek (komisyon satıştan düşülüyorsa net hâliyle), çek sunulunca 10.000 TL çıkacak.
Ne sıklıkla yapılmalı?
Her ay, tercihen ayın ilk iki iş günü: ekstre kesinleşmiştir, hatırladıklarınız tazedir. Ay sonu kontrollerinin tamamı için Ay sonu 30 dakikalık kontrol listesi dersine bakın.
31 Aralık tarihli ekstre ayrıca önemlidir. Bilanço esasına göre defter tutuluyorsa mali müşaviriniz bilançodaki banka bakiyesini ona bakarak yazar; döviz hesabınız varsa yıl sonu bakiyesini ayrıca değerler (VUK md. 280). İşletme defteri tutuyorsanız da yıl sonu ekstresini saklayın.
Mali müşavirinizle nasıl paylaşılır?
Defterinizi müşaviriniz tutuyorsa ekstreyi ona her ay gönderirsiniz (mali müşavire verilecek belgeler). Teslim gününü onunla konuşun; KDV beyannamesine yetişmesi için ayın ilk haftası çoğu müşavire uyar. Ekstreyi PDF ile birlikte, bankanız veriyorsa Excel olarak da gönderin.
İyi bir iş bölümü şöyledir: 12.000 TL'nin kimden geldiğini en iyi siz bilirsiniz; siz eşleşmeyen satırların sebebini yazarsınız, müşaviriniz düzeltme kaydını yapar. Ön muhasebe programınızdaki kaydı düzeltebilirsiniz, ama resmî defterdeki kayıt silinmez: yanlışlık, muhasebe kurallarına göre yapılan bir düzeltme kaydıyla giderilir (VUK md. 215 ve 217).
Mutabakatı ödemeleri yapan kişiye bırakmayın; nedenini İç kontrol dersinde anlattık. Kasa ile bankayı neden ayrı tuttuğumuz Kasa, banka ve cebindeki para dersinde.
Sık sorulan sorular
Fark küçükse kapatıp geçebilir miyim?
Hayır. Küçük bir fark, iki büyük hatanın birbirini götürmesinden de çıkabilir.
Banka hesabımı açık bankacılıkla bağlarsam mutabakat gerekmez mi?
Hareketler kendiliğinden gelir, ama eşleştirme ve fark sebebini bulma işi yine sizindir. Ayrıntısı açık bankacılık nedir yazımızda.
Yapay zekâ mutabakatı benim yerime yapabilir mi?
Eşleştirme önerebilir, karar veremez. Neyi ona bırakabileceğinizi yapay zekâ muhasebede ne yapar yazımızda anlattık.
İç kontrol: küçük ekipte görevler ayrılığı, onay, sayım ve banka mutabakatı
5 dakikalık ders; sonunda kısa sınav ve bu hafta yapacağın tek bir iş.
Derse git →Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Bunlar da ilginizi çekebilir

Cari Hesap Nedir, Nasıl Tutulur?
Cari hesap, müşteri ve tedarikçilerinizle alacak-borç ilişkinizin kaydıdır. Nasıl tutulur, bakiye nasıl okunur, en sık hatalar nelerdir?
· 4 dk okuma
Cari Mutabakat Nasıl Yapılır? (Örnek Mutabakat Mektubu)
Cari mutabakat, bakiyenin iki tarafta da aynı olduğunu teyit etmektir. Ne zaman, nasıl yapılır, fark çıkarsa ne yapılır? Örnek mektupla.
· 4 dk okumaBasit usul nedir, ben buna girer miyim?
Basit usul nedir, neleri kolaylaştırır? 2026'da büyükşehirlerde nüfusu 30.000'i geçen ilçelerde bazı işler gerçek usule geçti. Kendi durumunuzu 5 soruyla kontrol edin.
· 7 dk okuma