Açık Bankacılık Nedir? Banka Hesabını Bağlamak Güvenli mi?
Açık bankacılık nedir, banka hesabınızı muhasebe programına bağlamak güvenli mi? Şifre, izin süresi, iptal ve TCMB kuralları sade dille.
İşveren Okulu · · 6 dk okuma

Açık bankacılık, banka hesabınızdaki bilgileri sizin izninizle lisanslı bir uygulamayla paylaşmanın resmi yoludur. Banka hesabınızı bir muhasebe programına bu yolla bağlamak, TCMB kurallarına bağlı ve doğru kuruluşla yapıldığında güvenli bir yöntemdir. Çünkü banka şifrenizi programa vermezsiniz. İzni bankanızın kendi ekranında verirsiniz ve istediğiniz zaman geri alırsınız.
Açık bankacılık ne demek?
Eskiden hesap hareketlerinizi görmek için ya bankanın uygulamasına girer ya da ekstreyi indirip başka bir yere taşırdınız. Açık bankacılıkta bankanız, sizin onayınızla bu bilgileri güvenli bir kanal üzerinden başka bir uygulamaya iletir.
Türkiye'deki resmi adı biraz uzun: Ödeme Hizmetleri Veri Paylaşım Servisleri, kısaca ÖHVPS. Bu sistemde iki temel hizmet var:
| Hizmet | Ne işe yarar? | Örnek |
|---|---|---|
| Hesap bilgisi hizmeti (HBH) | Bir veya birden çok bankadaki hesap bilgilerinizi tek yerde gösterir | Üç bankadaki bakiyeyi tek ekranda görmek |
| Ödeme emri başlatma hizmeti (ÖBH) | Başka bir bankadaki hesabınızdan ödemeyi sizin isteğinizle başlatır | Bir uygulamadan, kendi hesabınızdan tedarikçiye ödeme göndermek |
Muhasebe tarafını en çok ilgilendiren, hesap bilgisi hizmetidir. Yani program hesabınızı "görür", ama sizin ayrıca onayınız olmadan para çekemez.
Sistemde iki taraf vardır. Hesabınızın durduğu bankaya hesap hizmeti sağlayıcı (HHS) denir. Bilgiyi sizin izninizle alan kuruluşa da yetkili ödeme hizmeti sağlayıcı (YÖS) denir.
Türkiye'de bu işi kim düzenliyor?
Açık bankacılığın kuralları Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından konur. Yasal dayanak, ödeme hizmetlerini düzenleyen 6493 sayılı Kanundur.
Ayrıntılar ise 1 Aralık 2021 tarihli Resmî Gazete'de yayımlanan iki düzenlemede yer alır:
- Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik
- Ödeme hizmetleri alanındaki veri paylaşım servislerine ilişkin TCMB tebliği
TCMB ayrıca bankaların ve kuruluşların uyacağı teknik kuralları ve bir uygulama rehberini yayımlamıştır.
Peki bankalar bu bilgiyi nasıl paylaşıyor? Her banka ayrı ayrı bağlantı kurmasın diye ortak bir kapı tasarlandı: GEÇİT. Bankalararası Kart Merkezi (BKM) tarafından geliştirilen bu altyapı, TCMB rehberinde "BKM Geçidi (GEÇİT)" olarak geçiyor. Rehbere göre bankalar bu hizmetleri GEÇİT üzerinden sunmakla yükümlü.
TCMB, 1 Aralık 2022'de testleri tamamlayan ilk altı bankanın GEÇİT üzerinden hizmet vermeye başladığını duyurdu. 17 Mart 2026 tarihli duyurusunda ise altyapının 2.0.0 sürümünü tanıttı ve sistemin 16,4 milyon kullanıcıya ulaştığını belirtti. Yani bu artık deneme aşamasında bir fikir değil, işleyen bir sistem.
Banka şifrenizi programa verir misiniz?
Hayır, vermezsiniz. Bu, açık bankacılığın en önemli güvenlik noktasıdır.
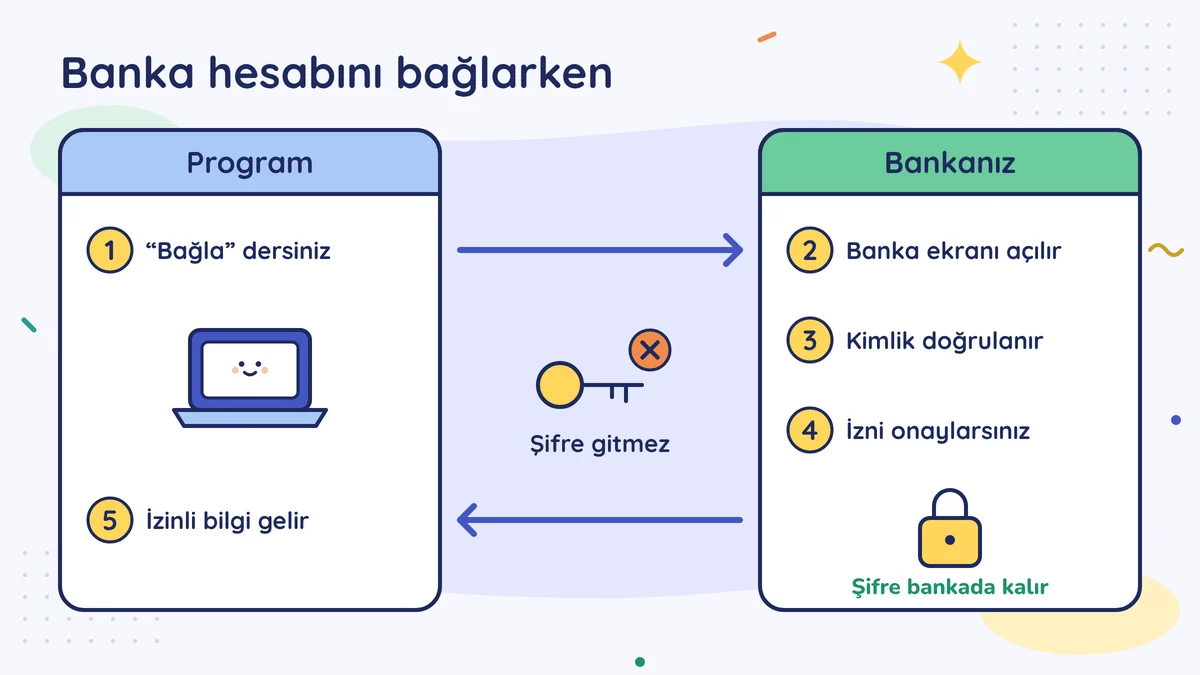
Akış kabaca şöyle işler:
- Programda "banka hesabımı bağla" dersiniz.
- Bankanızın kendi ekranına yönlendirilirsiniz.
- Kimliğinizi bankaya doğrularsınız. TCMB kuralları bu doğrulamanın bankada yapılmasını esas alır.
- Hangi hesabın, hangi bilgilerin, ne kadar süreyle paylaşılacağını görür ve onaylarsınız.
- Bankanız programa yalnızca izin verdiğiniz bilgiyi iletir.
Şifreniz hep bankanızda kalır. Program tarafına gelen şey, sizin verdiğiniz iznin bir karşılığıdır, şifre değildir.
Bir uygulama sizden internet bankacılığı şifrenizi kendi ekranında yazmanızı istiyorsa, orada durun. Resmi açık bankacılık böyle çalışmaz.
İzin ne kadar sürer, nasıl geri alınır?
Hesap bilgisi izni süresiz değildir. TCMB'nin teknik kurallarında her iznin bir erişim son tarihi bulunur. Bu tarihi onay ekranında görürsünüz. Süre dolunca erişim kendiliğinden biter, devam etmek isterseniz yeniden onay verirsiniz.
Vazgeçmek için süreyi beklemeniz gerekmez. TCMB kuralları iki yol tanır:
- Bankanız üzerinden: Bankanızın uygulamasındaki izinler bölümünden kaldırırsınız.
- İzin verdiğiniz uygulama üzerinden: Programın ayarlarından bağlantıyı kesersiniz.
Küçük bir not: izni kaldırdıktan sonra daha önce aktarılmış verilerin ne olacağı ayrı bir konudur. TCMB rehberi, bu verilerin saklanmasını belirli koşullara bağlar. Hangi verinin ne kadar tutulacağını, uygulamanın aydınlatma metninden okumanızı öneririz.
Ekstre dosyası yüklemekten farkı ne?
Birçok işletme bugün hâlâ bankadan ekstre indirip muhasebe programına yüklüyor. Bu da gayet geçerli bir yöntem. Fark şurada:
| Ekstre yükleme | Açık bankacılık | |
|---|---|---|
| Veri nasıl gelir? | Siz dosyayı indirip yüklersiniz | Bankanız, izninizle doğrudan iletir |
| Ne sıklıkla? | Ne zaman yüklerseniz | İzin süresince düzenli |
| Şifre paylaşımı | Yok | Yok |
| Kontrol kimde? | Dosyayı seçen sizsiniz | İzin kapsamını siz belirlersiniz |
| Zahmet | Elle, düzenli tekrar | Bir kez onay, sonra süre dolunca yenileme |
İki yöntemde de asıl iş aynıdır: banka hareketlerini faturalar ve cari hesaplarla eşleştirmek.
Yuhasibu'da bugün ekstreyi içe aktarırsınız; program hareketleri faturalarla eşleştirmek için öneri sunar, son onayı siz verirsiniz. Ekstre yönteminin bir artısı da budur: hangi dosyanın içeri girdiğini tam olarak siz seçersiniz.
Bağlamadan önce nelere dikkat etmeli?
Açık bankacılık güvenli bir altyapı, ama kiminle çalıştığınız yine önemli. Kısa bir kontrol listesi:
- Kuruluşun izinli olduğunu kontrol edin. Hizmeti ya bir banka ya da TCMB'den faaliyet izni almış bir ödeme veya elektronik para kuruluşu sunar. TCMB'nin internet sitesinde izinli ödeme kuruluşlarının listesi, her birinin hangi hizmetlere yetkili olduğuyla birlikte yayımlanır. Elektronik para kuruluşları için de ayrı bir liste vardır.
- Programın kendisiyle aracıyı ayırın. Muhasebe programı TCMB faaliyet iznini her zaman kendisi almaz, arada izinli bir kuruluş çalışıyor olabilir. Bu durumda listede o kuruluşun adını arayın.
- Onay ekranının bankanıza ait olduğundan emin olun. Adres çubuğuna ve uygulamaya bakın.
- İzin kapsamını okuyun. Sadece bakiye mi, hareketler de mi, hangi hesaplar? Gerekmeyen hesabı seçmeyin.
- Ara sıra izinlerinizi gözden geçirin. Kullanmadığınız bağlantıyı bankanızdan kaldırın.
Şifre isteyen, onayı bankanın ekranına götürmeyen ya da listede adı geçmeyen bir kuruluşla karşılaşırsanız bağlamayın.
Sık sorulan sorular
Program açık bankacılıkla hesabımdan para çekebilir mi?
Hesap bilgisi izni sadece bilgiyi görmeye yarar. Ödeme başlatmak ayrı bir hizmettir ve her ödeme için sizin isteğiniz ve bankanızın doğrulaması gerekir.
İzin verdiğim veriyi kim görür?
İzin verdiğiniz kuruluş, yalnızca onay ekranında seçtiğiniz bilgileri görür. Kapsamı onay ekranında kendiniz belirlersiniz.
Bankam açık bankacılığı desteklemiyorsa ne olur?
Ekstre dosyasını indirip programa yüklemeye devam edersiniz. Eşleştirme işi bu yöntemle de aynı şekilde yapılır.
Açık bankacılık ile cari hesap takibi aynı şey mi?
Hayır. Açık bankacılık verinin bankadan gelme yoludur. Kimden ne alacaklı olduğunuzu tutan kayıt ise cari hesaptır. Ayrıntı için cari hesap nedir yazımıza bakabilirsiniz.
Kısaca
Açık bankacılık, banka bilgilerinizi şifrenizi vermeden, izninizle paylaşmanın TCMB kurallarına bağlı yoludur. İzni bankanızın ekranında verirsiniz, süresi bellidir ve dilediğiniz an geri alırsınız. Bağlamadan önce kuruluşun TCMB'den izinli olduğunu kontrol edin. Bu yola hazır değilseniz, ekstre yüklemek de işinizi görür.
Bu konuyu baştan, sırayla öğrenmek ister misin?
İşveren Okulu'nda dersler seviye seviye ilerler; her dersin sonunda kısa bir sınav ve bu hafta yapacağın tek bir iş var.
Derslere git →Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Bunlar da ilginizi çekebilir

Yapay zekâ muhasebede ne yapar, ne yapamaz?
Yapay zekâ fiş okur, gider kategorisi ve banka eşleştirmesi önerir. Neyi ona bırakmamanız gerektiğini ve KVKK risklerini sade dille anlattık.
· 6 dk okuma
Mali Mühür mü E-İmza mı? Hangisi Kime Gerekir?
Mali mühür işletmenin, e-imza kişinin dijital imzasıdır. e-Fatura için hangisi gerekir, entegratörle durum ne, nasıl alınır? Sade anlatım.
· 6 dk okuma
UTTS kimler için zorunlu? İş aracında akaryakıt fişi neden artık yetmiyor
İşte kullandığınız araca taşıt tanıma birimi takılı değilse, o araç için aldığınız akaryakıtın fişi gider belgesi sayılmıyor. Kimleri kapsadığını, LPG ve elektrikli araçl...
· 5 dk okuma