Платить зарплату себе: брать деньги из кассы
Деньги, которые вы берёте из кассы, — это зарплата, прибыль или долг? На истории перевозчика Мурата-аби мы простым языком разбираемся, чем отличается выплата денег себе в индивидуальном предприятии и в обществе с ограниченной ответственностью и к чему приводит путаница.
В индивидуальном предприятии (şahıs işletmesi) вы и дело — один и тот же человек; деньги, которые вы берёте из кассы, — не зарплата, они считаются «личным изъятием» (özel çekiş) и в расходы не записываются. В обществе с ограниченной ответственностью (limited şirket) компания — отдельное лицо: участник получает от компании зарплату (если работает в ней) или долю прибыли (если есть прибыль для распределения); а брать у компании в долг можно только в рамках, установленных законом. Что именно вы делаете, определите вместе со своим лицензированным бухгалтером.
Карман и касса Мурата-аби
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
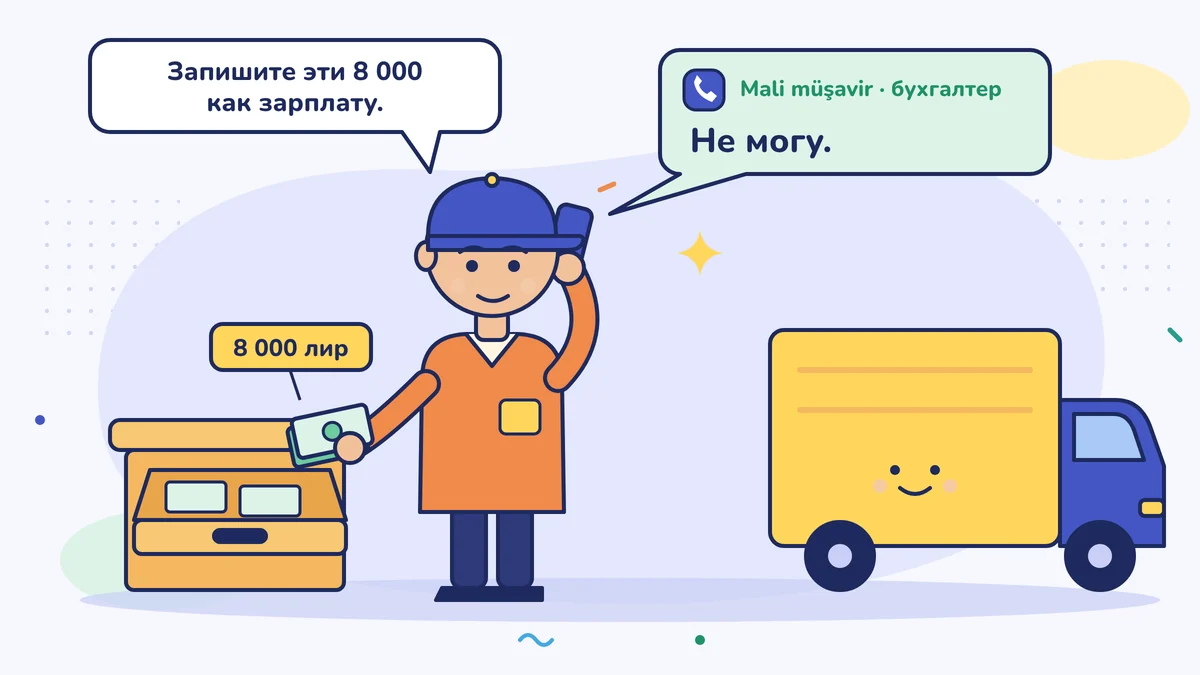
Мурат-аби (аби — «старший брат», так уважительно обращаются к мужчине постарше) — перевозчик. Он работает на своём фургоне, деньги у него лежат в ящике и в банке. В течение месяца он взял из ящика 8 000 лир на домашние расходы. В конце месяца он сказал своему лицензированному бухгалтеру (mali müşavir): «Запишите эти 8 000 как зарплату». Бухгалтер: «Не могу». Мурат-аби удивился: «Это мои деньги, моё дело; почему то, что я беру, не может быть зарплатой?»
Ответ зависит от вида предприятия.
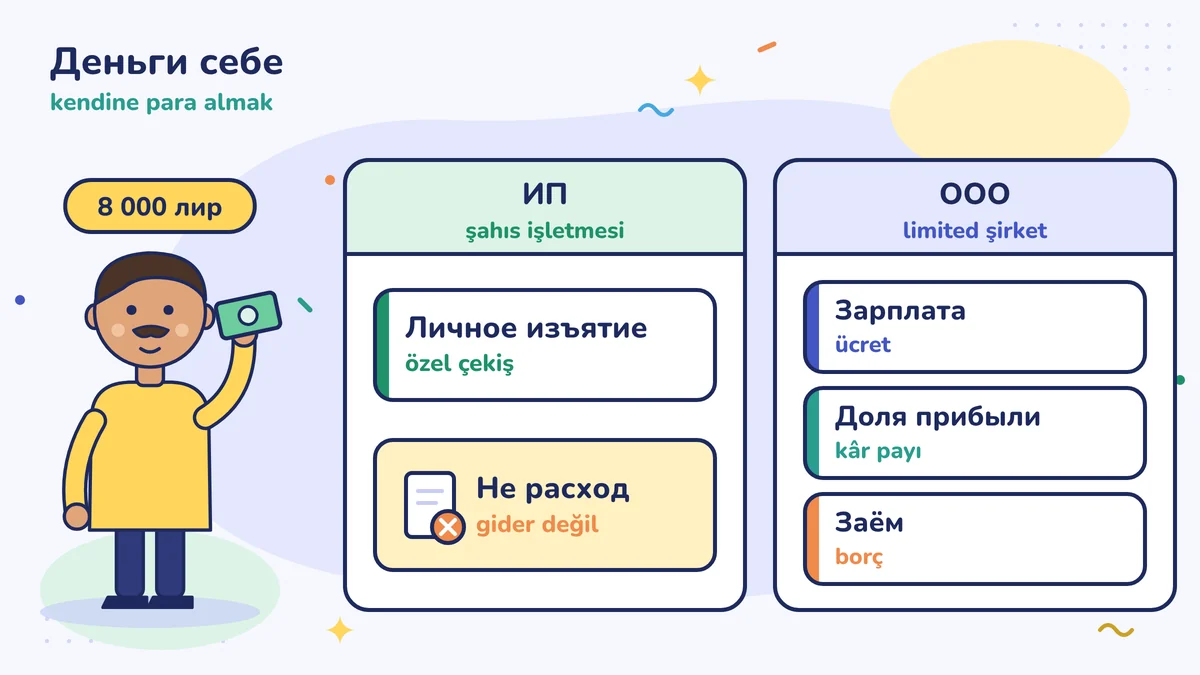
В индивидуальном предприятии: вы и дело — один человек
В индивидуальном предприятии дело не является отдельным юридическим лицом; юридически вы и дело — одно и то же. Поэтому:
- Вы не можете назначить зарплату самому себе. Деньги, которые вы даёте себе, зарплатой не называются; по налоговому закону зарплата, которую владелец дела платит сам себе, не признаётся расходом (Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 41/2).
- Деньги, которые вы берёте из кассы для себя, — это деньги дела, которые вы забираете на личные нужды. Это называется «личное изъятие» (özel çekiş). Закон прямо говорит, что деньги, которые владелец забирает из дела, нельзя записать в расходы (Закон о подоходном налоге, ст. 41/1).
- Налог считается не по тому, сколько вы взяли, а по прибыли дела. Берёте вы деньги или нет, прибыль одна и та же.
То есть 8 000 лир, которые взял Мурат-аби, — не расход дела, и прибыль они тоже не уменьшают. Деньги просто перешли из кармана дела в его собственный карман.
У такой системы есть и плюс: поскольку вы платите налог с прибыли, взять в одном месяце много, а в другом мало — налог не изменит. Но если брать деньги бесконтрольно, деньги на руках закончатся.
В обществе с ограниченной ответственностью: компания — отдельное лицо
В обществе с ограниченной ответственностью (limited şirket) ситуация другая. Компания — отдельное юридическое лицо; у участника есть несколько разных способов получать от неё деньги:
- Зарплата (ücret): если вы фактически работаете в компании, она может назначить вам зарплату. Одно, что нужно знать: участники ООО обычно застрахованы на своё имя в Bağ-Kur (4/b), системе страхования самозанятых, и не могут быть заявлены собственной компанией как обычные работники (4/a) (Закон № 5510, ст. 53). Налоговую часть зарплаты, взносы SGK и расчётную ведомость по зарплате (bordro) обязательно настраивайте вместе с бухгалтером.
- Доля прибыли (kâr payı): долю прибыли можно распределять только из годовой чистой прибыли компании и из накопленной прибыли, отложенной для этой цели (резервов, yedek akçe); решение принимают участники на общем собрании (genel kurul) (Турецкий торговый кодекс (Türk Ticaret Kanunu, TTK), ст. 608). Если прибыли для распределения нет, то нет и доли прибыли. При выплате доли прибыли налог тоже может удерживаться; спросите об этом бухгалтера.
- Долг: если вы берёте деньги у компании не как зарплату и не как долю прибыли, это долг, который вы должны компании. В записях он проходит как «задолженность участников» (ortaklardan alacak), и его нужно возвращать. Будьте осторожны: закон это ограничивает. Участник, не внёсший свою долю в капитал, не может занимать у компании; не может занимать и участник компании, которая не смогла покрыть убытки прошлых лет своей прибылью и резервами (TTK ст. 358; для ООО — ст. 644). Директору компании, который выдаёт деньги вопреки этому правилу, грозит наказание. Даже там, где это разрешено, компании может потребоваться начислять на этот долг проценты. Прежде чем брать деньги, спросите бухгалтера.
Если эти три пути перепутать, между книгами компании и реальным положением дел появляется разрыв.
К чему приводит путаница
- Деньги на руках исчезают. Деньги, взятые из кассы как попало, съедают и деньги, отложенные на налоги и SGK (см. урок «Откладывать деньги на налоги: откладывайте каждый месяц»).
- Книги и реальность расходятся. Изъятия, о цели которых ничего не известно, осложняют работу вашего бухгалтера и создают вам трудности при проверке.
- В ООО может появиться дополнительная нагрузка. Налоговые последствия долга участника или изъятий нужно обсуждать с бухгалтером; общего вывода по этому вопросу мы не даём.
- Прибыль, которую вы считаете прибылью, может ею не быть. Когда деньги компании и ваши собственные перемешаны, ответ на вопрос «сколько я зарабатываю?» становится размытым.
И в индивидуальном предприятии, и в ООО: регулярный «день изъятия»
Когда вы платите себе, поможет такая привычка:
- Берите одну и ту же сумму каждый месяц, а не много в месяц, когда заработали много, и ничего в месяц, когда заработали мало. Выберите сумму, которую дело выдержит и в слабые месяцы.
- Берите в один и тот же день. Например, 1-го числа месяца.
- Сначала отложите в налоговую копилку и на собственные взносы Bağ-Kur, потом смотрите на сумму изъятия.
- Делайте письменную заметку. Когда вы взяли и сколько.
Так и ваша семья регулярно получает деньги, и дело не оказывается застигнутым врасплох.
В ООО будьте внимательны: эта регулярная сумма не берётся из компании по вашему усмотрению. Если вы работаете в компании, она оформляется как зарплата через расчётную ведомость; деньги, взятые без ведомости, становятся долгом участника перед компанией и могут упереться в описанный выше предел, установленный законом.
Что сказать бухгалтеру?
«Я каждый месяц беру из дела деньги себе. Как мы будем это записывать и какие будут последствия для налогов и SGK?» Этот вопрос должны задать и владелец индивидуального предприятия, и участник ООО. Ответ зависит от вида предприятия и структуры товарищества.
Записать зарплату на жену или ребёнка?
Некоторые работодатели думают записать зарплату на жену или ребёнка, чтобы уменьшить налог. В индивидуальном предприятии зарплата, которую вы платите жене и несовершеннолетним детям, по закону не может быть записана в расходы (Закон о подоходном налоге, ст. 41/2). В компании ситуация другая; нужны реальная работа и документы. Если вы думаете о чём-то подобном, заранее спросите бухгалтера.
Почему важно разделять счета?
Если свои траты и траты дела вы делаете с одного счёта, в конце месяца трудно различить, что есть что. Отдельный банковский счёт для дела упрощает и «выплату себе»: вы делаете регулярный перевод со счёта дела на свой счёт, и запись получается сама собой. Для этого можно также заглянуть в урок «Касса, банк и деньги в кармане: три отдельных кармана».
Одной фразой
В индивидуальном предприятии деньги, которые вы берёте из кассы для себя, — это личное изъятие, а не зарплата, и в расходы оно не записывается; в ООО зарплата, доля прибыли и долг — разные вещи, и у каждой свои правила.
Сделайте на этой неделе
Запишите на листке, сколько лир вы взяли для себя из кассы или со счёта дела за последние три месяца. Потом спросите бухгалтера: «Как мы записываем эти изъятия?» После этого определите сумму, которую будете брать каждый месяц в один и тот же день.
Частые ошибки
- Считать расходом деньги, которые взяли для себя, или домашние траты. В индивидуальном предприятии ваше собственное изъятие в расходы не записывается; а если вы оформите на дело счёт-фактуру за покупку для дома, расходом дела она от этого не станет.
- Брать деньги из ООО, думая «они же всё равно мои». Компания — отдельное лицо; взятые деньги должны быть записаны как зарплата, доля прибыли или долг; и у займа есть предел, установленный законом.
- Назначить сумму изъятия, которую дело не выдерживает. Если несколько месяцев подряд прибыли нет, уменьшите постоянную сумму; иначе деньги тают за счёт налоговой копилки или доли поставщика.
Источники
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41/1 и 41/2 (платежи, не признаваемые расходами)
- Турецкий торговый кодекс (Türk Ticaret Kanunu) № 6102 (ст. 358 и 644: заём участника у компании; ст. 608: доля прибыли в ООО)
- Закон № 5510 о социальном страховании и общем медицинском страховании (5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu), ст. 4/1-b и ст. 53 (страховой статус участников компании)
- TÜRMOB
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности