أول 30 كلمة 1: كلمات المال والمستندات
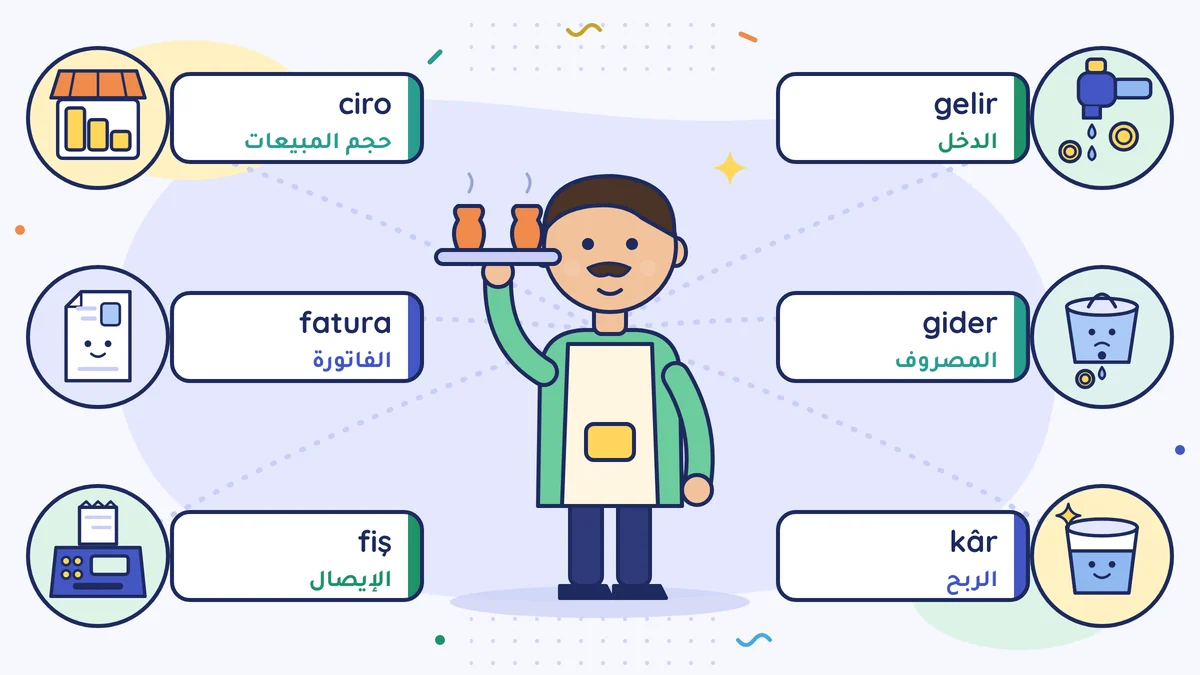
أول الكلمات التي يقولها لك المحاسب القانوني (mali müşavir) على الهاتف: الدخل (gelir)، والمصروف (gider)، والربح (kâr)، وحجم المبيعات (ciro)، والفاتورة (fatura)، والإيصال (fiş). نتعلّم الست كلها بلغة يومية بسيطة ونحن نتابع دلو محل قهوة صغير.
الدخل (gelir) هو المال الذي يأتيك مما تبيعه؛ والمصروف (gider) هو المال الذي تنفقه لتستمرّ في العمل؛ والربح (kâr) هو الفرق بينهما. وحجم المبيعات (ciro) هو مجموع المبيعات، والفاتورة (fatura) والإيصال (fiş) هما مستند هذا البيع.
محل القهوة عند حسن آبي
فتح حسن آبي محلًّا صغيرًا للقهوة في الحيّ. في آخر الشهر الأول اتصل به محاسبه القانوني (mali müşavir) وقال: «حجم مبيعاتكم جيد، لكن المصاريف عالية والربح منخفض. واجمعوا الفواتير أيضًا.» أغلق حسن آبي الهاتف، وانتبه إلى أنه لم يفهم شيئًا.
المشكلة ليست في حسن آبي، بل في الكلمات. في هذا الدرس نشرح الكلمات الست التي وردت في تلك الجملة، واحدةً واحدة. تخيّلها كلها حول الدلو نفسه: صنبور في الأعلى، وثقب في الأسفل، والماء الذي يبقى في الوسط.
الدخل (gelir): الماء الذي يتدفّق من الصنبور
الدخل (gelir) هو المال الذي تحصل عليه مقابل البضاعة أو الخدمة التي تبيعها. كلما كان الصنبور مفتوحًا أكثر امتلأ الدلو بماء أكثر؛ وكلما بعت أكثر كبر دخلك. والبيع بالدَّين (veresiye) الذي لم يصل ماله بعد هو دخل أيضًا. الماء ما زال في الأنبوب، لكنه في الطريق.
مثال صغير: باع حسن آبي هذا الشهر شايًا وقهوة وتوستًا بمجموع 60.000 ليرة تركية. دخله الشهري 60.000 ليرة. ورأينا الفكرة نفسها من خلال بقالة في درس «Para nasıl döner: gelir, gider ve arada kalan» (باللغة التركية).
المصروف (gider): الثقب في الدلو
المصروف (gider) هو المال الذي تنفقه لتستمرّ في العمل: الإيجار، والشاي والسكر، والكهرباء، وراتب العامل. نعم، الماء يخرج من الثقب؛ لكن المحل يعمل بفضل هذه النفقات. إذا لم تدفع الإيجار يُغلَق المحل.
وهناك تمييز مهم: المصروف هو الإنفاق المرتبط بالعمل. مشتريات البقالة التي يشتريها حسن آبي لبيته ليست مصروفًا. شرحنا أيّ إنفاق يمكن تسجيله مصروفًا في مقال منفصل: «ما المصاريف التي تُسجَّل؟» (باللغة التركية).
مثال صغير: في الشهر نفسه بلغ الإيجار 15.000، والمواد 20.000، والكهرباء والماء 3.000 ليرة. مجموع المصروف 38.000 ليرة.
الربح (kâr): ما يبقى في الدلو
الربح (kâr) هو المال الذي يبقى بعد أن تطرح المصروف من الدخل. بينما كان الدلو يمتلئ، كان الماء يخرج من الثقب أيضًا؛ والماء الذي يبقى هو الربح. إذا كان المصروف أكبر من الدخل ينزل الباقي تحت الصفر؛ ويُسمّى هذا الخسارة (zarar).
مثال صغير: 60.000 دخل ناقص 38.000 مصروف يساوي 22.000 ليرة ربحًا. لكن هذه الـ 22.000 ليرة لا تعني مالًا سيدخل جيب حسن آبي. في أغلب المنشآت يذهب جزء من الربح إلى الدولة على شكل ضريبة. (منذ 2021 لا تُؤخذ ضريبة الدخل على هذا الكسب من صغار الحِرفيين الخاضعين لنظام المحاسبة المبسَّط (basit usul)؛ اسأل محاسبك القانوني عن النظام الذي تخضع له.) ثم إن الربح يظهر في الحساب، وقد لا يكون موجودًا في الصندوق (kasa). شرحنا هذا بالتفصيل في مقال «ربح بلا مال» (باللغة التركية).
حجم المبيعات (ciro): المجموع الظاهر في الواجهة
حجم المبيعات (ciro) هو مجموع ما بعته في فترة معيّنة، ولم تُطرح منه المصاريف بعد. قولك «حجم مبيعاتي 60.000» يعني «بعت بـ 60.000 ليرة»؛ ولا يعني «بقي في جيبي هذا المبلغ». قد يكبر حجم المبيعات بينما يصغر الربح، بل قد تخسر أيضًا.
في الكلام اليومي يُستعمل حجم المبيعات والدخل غالبًا بالمعنى نفسه. وهنا فخّ صغير: إذا قال لك أحد «حجم مبيعاتي كذا»، فاسأله: هل هذا مع ضريبة القيمة المضافة (KDV) أم بدونها؟ الرقمان مختلفان. في السجلات المحاسبية يكون حجم المبيعات هو المبلغ من غير ضريبة القيمة المضافة، لأن هذه الضريبة ليست حصتك بل حصة الدولة.
مثال صغير: حجم مبيعات حسن آبي في ثلاثة أشهر 180.000 ليرة. بعد طرح الإيجار والمواد قد يبقى ربح أقل بكثير من هذا الرقم؛ فمن المبكر أن تفرح بالنظر إلى حجم المبيعات.
الفاتورة (fatura): بطاقة هوية البيع
الفاتورة (fatura) هي السجل الرسمي للبيع: من باع لمن، وماذا باع، وبكم، وكم فيها من ضريبة القيمة المضافة. كما تسجّل بطاقة الهوية (nüfus cüzdanı) الشخص، تسجّل الفاتورة البيع. البائع يحرّرها، والمشتري يحفظها. عندما تبيع تحرّر فاتورة، وعندما تشتري بضاعة تطلب فاتورة.
أكثر ما تنفع فيه الفاتورة هو تسجيل المصروف. إذا لم يكن لدى حسن آبي مستند لحبوب القهوة التي اشتراها، فلا يستطيع في الغالب أن يُظهر ذلك الإنفاق مصروفًا. احفظ هذه الجملة: «الإنفاق الذي لا مستند له يُعامَل في السجلات غالبًا كأنه لم يكن». وهناك حدّ أيضًا: إذا تجاوز ما تشتريه لعملك 12.000 ليرة في 2026، فالإيصال لا يكفي، ويجب عليك أن تطلب فاتورة وتأخذها. وإذا كان المبلغ أصغر، تُعطى الفاتورة أيضًا للزبون الذي يطلبها.
مثال صغير: اشترى حسن آبي من تاجر الجملة حبوب قهوة بـ 5.000 ليرة وطلب فاتورة. حرّر تاجر الجملة الفاتورة، ووضعها حسن آبي في ملفّه. وسيعطيها لمحاسبه القانوني في آخر الشهر.
الإيصال (fiş): الأخ الصغير للفاتورة
الإيصال (fiş) مستند صغير يخرج في الغالب من آلة تسجيل النقد (yazar kasa)، ويُظهر بيعًا بالتجزئة. شربت شايًا في مقهى، فناولك أمين الصندوق الإيصال. الإيصال أيضًا مستند للبيع؛ لكن بيانات المشتري الموجودة في الفاتورة لا تكون في الغالب موجودة في الإيصال.
بصفتك بائعًا يجب أن تعطي الزبون إيصالًا أو فاتورة؛ وهذا أمر لا يقبل المساومة. أما بصفتك مشتريًا، فإمكانية تسجيل الإيصال الذي في يدك مصروفًا، وإمكانية خصم ضريبة القيمة المضافة التي فيه، تختلفان بحسب نوع الإنفاق ومبلغه. في أغلب الحالات تكون الفاتورة أمتن. لا ترمِ إيصالًا لست متأكدًا منه، بل أرِه لمحاسبك القانوني.
مثال صغير: في المقهى دفع زبون حسابًا بـ 150 ليرة، فأعطت آلة تسجيل النقد إيصالًا. وقدّمت شركة على الطاولة المجاورة طلبيةً جماعية بـ 3.000 ليرة وطلبت فاتورة؛ فحرّر لها حسن آبي فاتورة.
الست في جملة واحدة
إلى مقهى حسن آبي جاء الدخل (gelir)، وخرج المصروف (gider)، والفرق بينهما صار الربح (kâr). مجموع المبيعات يُسمّى حجم المبيعات (ciro). ووراء كل بيع فاتورة (fatura) أو إيصال (fiş). والآن تستطيع أن تترجم أول جملة قالها لك محاسبك القانوني: «مبيعاتك جيدة لكن إنفاقك عالٍ، فيبقى القليل. اجمع مستنداتك.»
افعل هذا هذا الأسبوع
اكتب الكلمات الست على ورقة، وضع بجانب كل كلمة رقمًا أو مثالًا من عملك أنت: دخلك هذا الشهر، وبندًا من بنود المصروف، وربحك التقديري. ثم انظر إلى آخر خمس فواتير أو إيصالات في يدك، وقل أيّها فاتورة وأيّها إيصال.
أخطاء شائعة
- استخراج الربح من حجم المبيعات. حجم المبيعات هو مجموع المبيعات؛ ولا يُحسب الربح قبل طرح المصاريف.
- عدّ الإيصال دائمًا بديلًا عن الفاتورة. الإيصال مستند أيضًا، لكنه لا ينفع في كل شيء؛ إذا لم تكن متأكدًا فاسأل محاسبك القانوني.
- ظنّ المال الذي في الصندوق ربحًا. جزء من المال الذي في الصندوق يعود إلى ضريبة القيمة المضافة المحصَّلة من الزبائن، وإلى الإيجار غير المدفوع، وإلى الضريبة؛ افصل هذا الجزء ولا تنفقه.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213 (نظام الفاتورة والمستندات)
- رئاسة إدارة الإيرادات (Gelir İdaresi Başkanlığı)
- البلاغ العام لقانون الإجراءات الضريبية رقم 588 (588 Sıra No'lu VUK Genel Tebliği)، حدّ الفاتورة لعام 2026: 12.000 ليرة تركية (ملخّص KPMG)
- معلومات للمكلَّفين الخاضعين للنظام المبسَّط (GİB Defter Beyan)
- TÜRMOB
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية