Запасы: деньги, которые ждут на полке
Каждый товар на полке — это деньги, которые уже ушли из кассы. На примере цветочного магазина Сельмы мы разберёмся, что такое запасы, почему их избыток душит дело и как провести простую инвентаризацию.
Запасы — это товар, который вы купили, чтобы продать, но ещё не продали. Каждый непроданный товар — это деньги, которые ушли из кассы и не вернулись. Поэтому лишние запасы могут оставить вас без денег, даже если на бумаге есть прибыль. Простой подсчёт раз в месяц убережёт вас от этой ловушки.
Прилавок цветочницы Сельмы
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
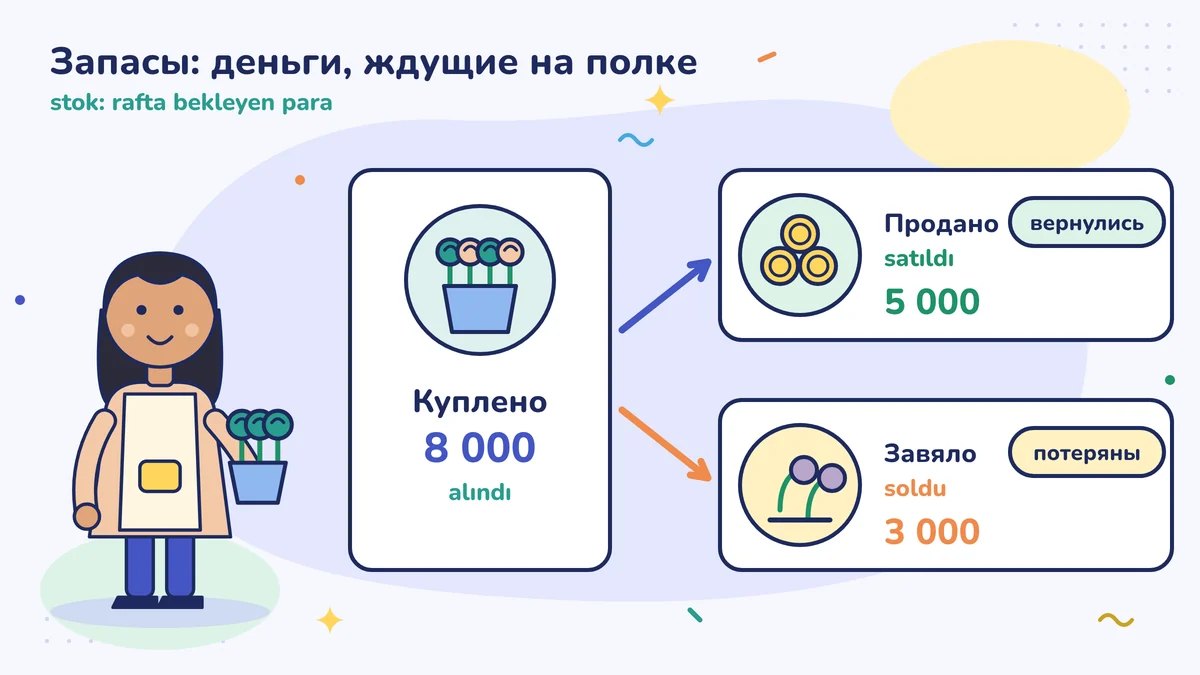
Сельма-ханым торгует цветами. Готовясь ко Дню святого Валентина, она купила роз на 8 000 лир. Из них она продала на 5 000 лир, а роз на 3 000 лир завяли, и их выбросили. Вопрос Сельмы-ханым: «Я заплатила, когда покупала; где деньги за товар, который я не смогла продать?»
Ответ: их нет. Выброшенный товар сразу запишите: что выбросили, сколько, в какой день и почему. Если можно, сфотографируйте и в тот же месяц сообщите своему лицензированному бухгалтеру (mali müşavir). Он подскажет, как записывается испорченный товар и нужен ли официальный акт (tutanak); а если вы плательщик НДС (KDV), этот товар может повлиять и на расчёт НДС. В нашем примере цветы недолговечны; но та же логика работает и для долгохранящихся товаров, только деньги пропадают медленнее — или не пропадают совсем, а просто долго ждут.
Что такое запасы?
Запасы (stok) — это товары, которые вы купили или произвели, чтобы продать, и которые ещё не проданы. Полки в продуктовом магазинчике (bakkal), краска и шампунь в парикмахерской, ткань у портного, запчасти в мастерской — всё это запасы.
Правило у запасов простое:
- Когда вы покупаете товар, деньги уходят (или записывается долг).
- Когда вы продаёте товар, деньги возвращаются, и к ним добавляется ваша доля.
- Пока товар не продан, деньги ждут на полке.
Непроданный товар пока не расход и не доход. В предприятии, которое ведёт учёт по балансовому методу (bilanço usulü), бухгалтер держит этот товар как «запасы»; когда товар продан, его стоимость становится расходом. Тем, кто ведёт книгу учёта предприятия (işletme defteri), покупки сначала записываются в расходы, а в конце года оставшийся товар пересчитывают и добавляют в расчёт; результат получается тот же. При упрощённом порядке налогообложения (basit usul) правила другие. Какую книгу ведёте вы, спросите у своего бухгалтера.
«Непроданный товар — это деньги, ушедшие из кассы»
Посмотрим на примере. Мастерская мастера Хасана (Хасан-уста) в начале месяца купила запчастей на 10 000 лир. В этом месяце он поставил на машины клиентов запчасти на 4 000 лир. Эти работы он оформил счётом-фактурой.
| Статья | Сумма |
|---|---|
| Запчасти, купленные в начале месяца | 10 000 |
| Использовано и продано | 4 000 |
| Осталось на полке (запасы) | 6 000 |
6 000 лир ушли из кассы, но в расходы этого месяца не попали. Если смотреть на прибыль, всё выглядит хорошо; если смотреть в кассу — денег нет. Это одна из причин разницы между прибылью и деньгами на руках (см. урок «Прибыль есть, денег нет: где они ждут?»).
Почему лишние запасы — ловушка?
- Деньги замораживаются. На 6 000 лир, которые ждут на полке, аренду не оплатишь.
- Товар стареет. Цветы вянут, продукты портятся, мода проходит, техника устаревает.
- Он занимает место. Склад — это тоже аренда.
- Про него забывают. Товар, оставшийся в глубине полки, однажды ищут со словами «а где это?».
Слишком маленькие запасы тоже проблема: если вы скажете «нет в наличии», клиент уйдёт в другой магазин. Цель — не нулевые запасы, а столько запасов, сколько нужно.
Простая инвентаризация
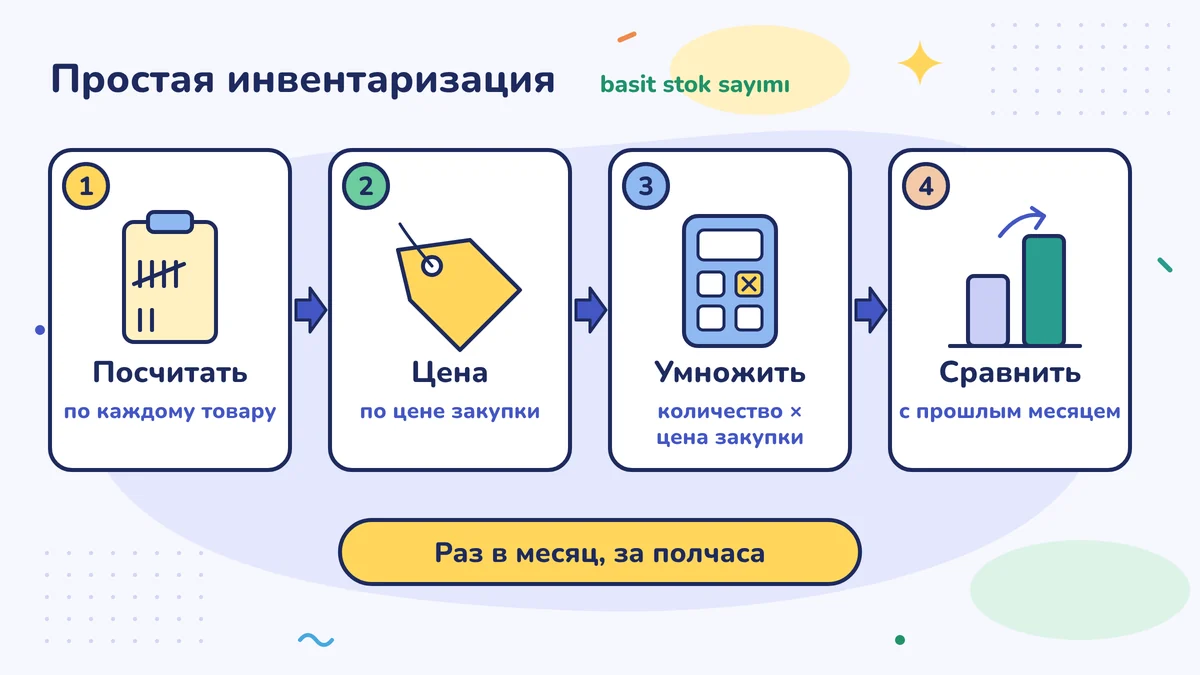
Если вы ведёте учёт по балансовому методу или ведёте книгу учёта предприятия, в конце года нужно пересчитать товар в наличии и сообщить об этом бухгалтеру; при упрощённом порядке налогообложения всё иначе, так что спросите бухгалтера. Но смотреть нужно гораздо чаще, не дожидаясь конца года. Делайте так:
- Посчитайте. Запишите количество каждого товара на полке.
- Оцените. Для каждого товара запишите, во сколько он обошёлся вам (не цену продажи, а цену закупки).
- Умножьте и сложите. Количество × цена закупки. Итог — ваши деньги, которые ждут на полке.
- Сравните. Сопоставьте с итогом прошлого месяца. Если он растёт, значит, копится товар, который вы не можете продать.
Маленькое предприятие может делать это раз в месяц за полчаса.
Какой товар оборачивается медленно?
Пока считаете, задайте себе вопрос: «Когда я в последний раз продавал это?» Товар, который вы не трогали три месяца, — это деньги, которые ждут. Либо сделайте на него скидку, либо больше не заказывайте. Продать со скидкой и вернуть деньги чаще всего лучше, чем держать товар на полке.
Перед новым заказом
- Сколько сейчас на полке?
- Сколько я продаю в месяц?
- За какое время поставщик привозит товар?
- Если я куплю оптом, скидка выгоднее, чем стоит заморозка денег?
Оптовая закупка кажется дешёвой, но замороженные лишние деньги могут прижать вас в день аренды.
Долгохранящийся товар — тоже ждущие деньги
Цветы вянут, поэтому опасность видна сразу. А ткань, которая лежит в шкафу у портного, или запчасти на полке у механика не вянут, поэтому опасность остаётся тихой. Если ткань за 3 000 лир, купленная два года назад «на всякий случай», всё ещё лежит на полке, значит, эти 3 000 лир два года не работают. За эти деньги тогда можно было бы заплатить аренду или купить новый станок.
Запасы и счёт-фактура
Сохраняйте счета-фактуры (fatura) на купленный товар. Документы на товар, лежащий на полке, важны и вашему бухгалтеру: если этого требует вид ваших книг, в конце года вы сообщаете ему стоимость товара в наличии. Покупка товара без счёта-фактуры затрудняет и запись расхода, и правильный подсчёт запасов. Точный порядок и сроки инвентаризации на конец года уточните у бухгалтера; он подскажет с учётом вида вашего дела.
Одной фразой
Запасы — это не плохо; но запасы, о которых вы не знаете, — это деньги, которые тихо чего-то ждут. Считайте раз в месяц, складывайте и сравнивайте с прошлым месяцем.
Что вы найдёте при подсчёте
После первой инвентаризации большинство предпринимателей удивляются: «Неужели у нас столько товара?» Кто-то находит коробки, которые год никто не трогал, кто-то замечает повторяющиеся заказы, о которых и не знал. Это удивление нормально. Не бросайте подсчёт после первого раза; если продолжите во второй и третий месяц, станет ясно само собой, какой товар оборачивается быстро, а какой медленно, и решения о заказах перейдут от интуиции к цифрам.
Сделайте на этой неделе
На этой неделе выделите один день и пересчитайте ту группу товаров, в которой у вас заморожено больше всего денег. Умножьте количество на цену закупки и запишите итог. Если найдёте товар, который не продавался три месяца, напишите рядом заметку: сделаю скидку, верну поставщику или больше не буду закупать?
Частые ошибки
- Считать по цене продажи. Деньги, которые ждут на полке, — это то, во сколько товар обошёлся вам, а не цена продажи.
- Закупать много из-за «выгодной скидки». Купить дёшево — это не экономия, пока вы не можете это продать.
- Считать запасы раз в год. Кто смотрит раз в год, целый год не видит проблемы.
Источники
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-07. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности