UTTS kimler için zorunlu? İş aracında akaryakıt fişi neden artık yetmiyor
İşte kullandığınız araca taşıt tanıma birimi takılı değilse, o araç için aldığınız akaryakıtın fişi gider belgesi sayılmıyor. Kimleri kapsadığını, LPG ve elektrikli araçlarda durumu ve yapılacakları resmî kaynaklarla anlattık.
İşveren Okulu · · 5 dk okuma

Kısa cevap
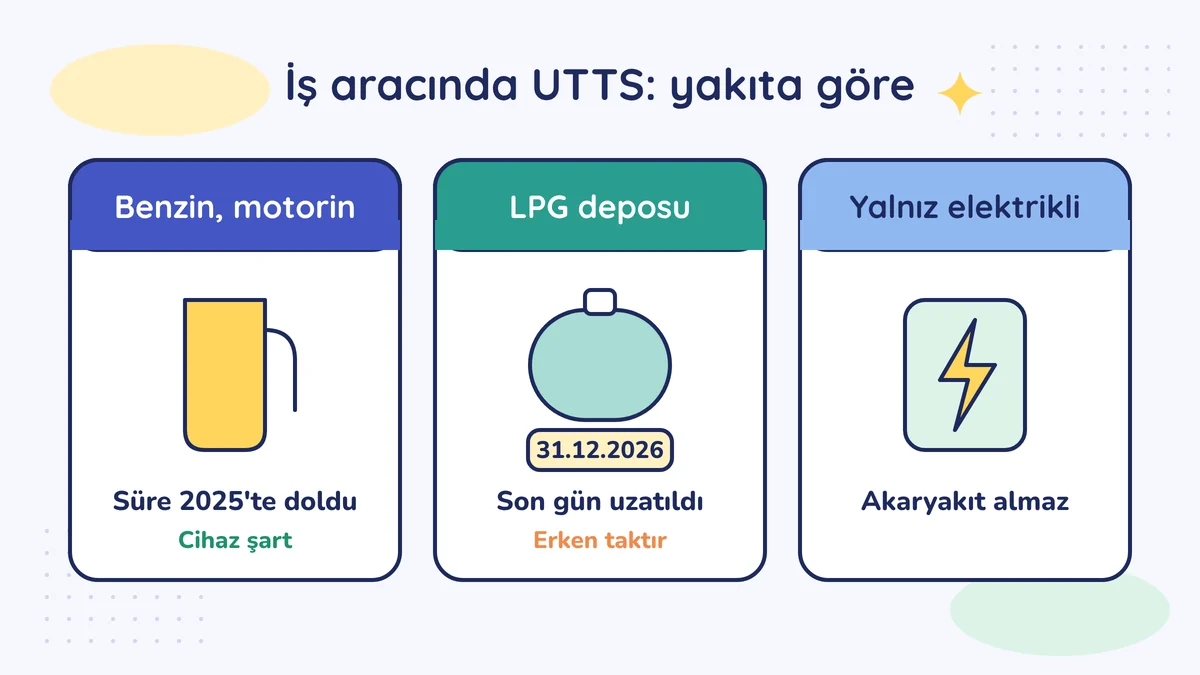
İşletmenize dahil olan ya da kiraladığınız ve işte kullandığınız her taşıt, Ulusal Taşıt Tanıma Sistemi (UTTS) kapsamındadır. Bu taşıtlara akaryakıt istasyonunda tanınmayı sağlayan küçük bir cihaz, yani taşıt tanıma birimi takılması gerekir. Benzin ve motorin için süre 2025'te doldu (zamanında başvuranlar için cihaz takma son günü 30 Nisan 2025'ti). Cihazı olması gereken bir araca sistem dışında alınan akaryakıtın fişi ya da faturası, vergi açısından hiç düzenlenmemiş sayılır ve gider yazılamaz.
Tebliğ, mükellefin türüne göre bir ayrım yapmaz: şirket, bilanço ya da işletme hesabı esasındaki şahıs işletmesi, basit usuldeki esnaf için ayrı bir istisna yazılmamıştır. LPG için süre 31 Aralık 2026'ya uzatılmıştır. Yalnız elektrikle çalışan araçlar akaryakıt almadığı için bu yükümlülük pratikte doğmaz.
UTTS nedir, nasıl çalışır?
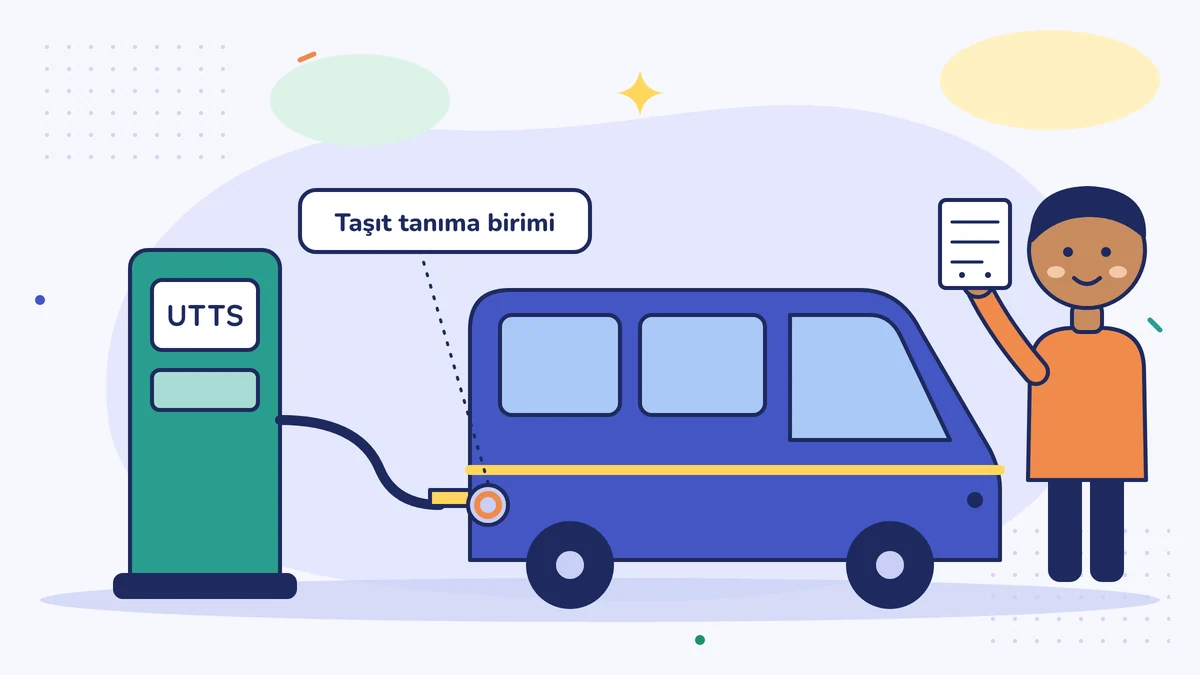
UTTS, Hazine ve Maliye Bakanlığı'nın kurduğu bir sistemdir. İşte kullanılan araca bir taşıt tanıma birimi takılır. Araç istasyona geldiğinde pompa aracı tanır, alınan yakıt doğrudan o araca ve işletmeye bağlanır, belge de buna göre düzenlenir. Amaç, işle ilgisi olmayan yakıt alımlarının gider gösterilmesini önlemektir.
Dayanak, Ulusal Taşıt Tanıma Sistemi Uygulama Genel Tebliği (Sıra No 1)'dir (Resmî Gazete, 5 Ekim 2023). Sonradan Sıra No 2 (21 Eylül 2024), Sıra No 3 (7 Aralık 2024) ve Sıra No 4 (29 Mart 2025) tebliğleriyle değiştirildi. Taradığımız kaynaklarda 2026'da yeni bir değişiklik tebliği görmedik; bu yıl LPG süresi, tebliğin 11. maddesinin GİB'e verdiği yetkiyle duyurularla uzatıldı.
Kimler için zorunlu?
Tebliğin 6. maddesine göre kapsam şudur: kiralama yoluyla edinilen ya da işletmeye dahil olan ve işte kullanılan taşıtlar.
- Şirketler (limited, anonim): şirkete kayıtlı ya da kiraladığı ve işte kullandığı araçlar kapsamda.
- Bilanço ya da işletme hesabı esasına göre defter tutan şahıs işletmeleri: işletmeye kayıtlı ve işte kullanılan araçlar kapsamda. İki defter türü arasında ayrım yoktur.
- Basit usuldeki esnaf: tebliğde basit usul için ayrı bir istisna yoktur. Ancak basit usul kazancı Gelir Vergisi Kanunu md. 20/A ile vergiden istisna olduğu ve bu esnaf KDV beyannamesi vermediği için "gider yazılamaz" sonucunun pratik etkisi sınırlı kalır. Kendi durumunuzu mali müşavirinize teyit ettirin.
- Kiralık araçlar: kiralama yoluyla edinilip işte kullanılan araçlar kapsamdadır.
Kapsam dışında olanlar (tebliğ md. 6/3-4 ve sonraki değişiklikler):
- Kamu idarelerinin ve belediyelerin taşıtları,
- Diplomatik temsilciliklerin ve vergiden muaf uluslararası kuruluşların taşıtları,
- İşte kullanılmayan bireysel araçlar (Sıra No 4 tebliğiyle bireysel araçlara cihaz zorunluluğu kaldırıldı),
- Yalnız elektrikle çalışan araçlar: tebliğde açık bir istisna maddesi bulamadık, ancak kural akaryakıt ve LPG alımına yönelik olduğu için bu araçlarda yükümlülük pratikte doğmaz.
İsteyen herkes sisteme gönüllü olarak da katılabilir.
Tarihler
| Ne | Son gün |
|---|---|
| utts.gov.tr üzerinden başvuru ve kayıt | 31 Ocak 2025 |
| Benzin ve motorin için cihaz takılması | 30 Nisan 2025 |
| LPG ve diğer yakıt türleri için cihaz takılması | 31 Aralık 2026 (GİB duyurusuyla uzatıldı) |
LPG için süre tebliğde 31 Aralık 2025 idi. GİB önce 25 Aralık 2025 tarihli duyurusuyla 30 Haziran 2026'ya, sonra 30 Haziran 2026 tarihli duyurusuyla 31 Aralık 2026'ya uzattı.
Cihaz takma süresi ile fişin geçersiz sayılmaya başladığı tarih aynı değildir: benzin ve motorin alımlarında UTTS dışında düzenlenen belgenin hiç düzenlenmemiş sayılması, GİB uygulamasına göre 1 Temmuz 2025'ten beri geçerlidir.
LPG'li, hibrit ve elektrikli araçlar
- Çift yakıtlı (benzin + LPG) araç: benzin deposu için süre 30 Nisan 2025'te doldu. LPG deposu için son gün 31 Aralık 2026.
- Hibrit araç: benzin ya da motorin aldığı için kapsamdadır; süre 30 Nisan 2025'te doldu.
- Yalnız elektrikle çalışan araç: akaryakıt almadığı için yükümlülük pratikte doğmaz (tebliğde ayrıca açık hüküm bulamadık).
Fişim ne olur, KDV'si ne olur?
Gider: Cihazı olması gereken bir araca UTTS dışında alınan akaryakıtın belgesi, Vergi Usul Kanunu md. 227 uyarınca hiç düzenlenmemiş sayılır. Bu yüzden gider olarak yazılamaz. GİB ve İSMMMO duyuruları bunu açıkça söylüyor.
KDV: Tebliğ KDV'yi ayrıca yazmaz. Ancak KDV Kanunu md. 29'a göre indirim, fatura ya da benzeri belgede gösterilen KDV için yapılır. Belge hiç düzenlenmemiş sayıldığından, o belgedeki KDV'nin de indirilemeyeceği sonucu çıkar. Kendi işlemleriniz için mali müşavirinizin görüşünü alın.
LPG: GİB duyurusu yalnız cihaz takma süresini uzatıyor; bu sonuçların LPG alımlarında ne zaman doğacağını ayrıca yazmıyor. Süre uzatıldığı için 31 Aralık 2026'ya kadar doğmaması beklenir. Süre yeniden uzatılmazsa 1 Ocak 2027'den itibaren cihazsız LPG deposuna alınan LPG'nin belgesi de aynı şekilde yok sayılabilir; kendi durumunuzu mali müşavirinize teyit ettirin.
Ceza: Tebliğ, uyulmaması hâlinde Vergi Usul Kanunu'nun ilgili ceza hükümlerinin uygulanacağını söyler. Hangi ceza maddesinin uygulanacağını tebliğ ayrıca saymaz.
Bu hafta ne yapmalı?
- İşte kullandığınız her aracın listesini çıkarın: işletmeye kayıtlı mı, kiralık mı, hangi yakıtla çalışıyor?
- Bu araçlarda taşıt tanıma birimi takılı mı, kontrol edin. Takılı değilse utts.gov.tr üzerinden başvurunuzu yapın ya da durumunu kontrol edin ve cihazı taktırın; mali müşavirinize de haber verin.
- Cihaz takılana kadar o araca aldığınız benzin ve motorinin fişini gider olarak işletmeyin; mali müşavirinize bu belgeleri ayrı gönderin.
- LPG'li ya da çift yakıtlı aracınız varsa LPG deposuna da 31 Aralık 2026'dan önce cihaz taktırın; son haftalara bırakmayın.
- Akaryakıt faturalarınızda aracın plakasının ve UTTS üzerinden satış yapıldığının görünüp görünmediğine bakın; emin değilseniz istasyondan ya da mali müşavirinizden teyit isteyin.
İndirilecek KDV: hangi belge KDV'yi düşürür, hangisi düşürmez?
5 dakikalık ders; sonunda kısa sınav ve bu hafta yapacağın tek bir iş.
Derse git →Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Bunlar da ilginizi çekebilir

e-Fatura ile e-Arşiv Fatura Arasındaki Fark Nedir?
Alıcı e-Fatura kullanıcısıysa e-Fatura, değilse e-Arşiv kesilir. Farklar, e-Fatura'ya geçiş sınırı ve 2026'da değişenler.
· 4 dk okumae-Tebligat Zorunluluğu 2026: Kimler, Ne Zamana Kadar?
e-Tebligat 2026'da şirketlere ve gerçek usuldeki esnafa zorunlu. Son gün 30 Kasım 2026. Kimler kapsamda, nasıl başvurulur, yazı ne zaman tebliğ sayılır, başvurmayana ceza...
· 7 dk okumaŞahıs şirketi mi limited mi? Hiç bilmeyen için seçim rehberi
Şahıs şirketi mi limited şirket mi? Sorumluluk, vergi, aylık giderler ve kapanış farkını sade dille anlatıyor, 4 soruyla seçmenize yardım ediyoruz.
· 8 dk okuma